Uma ação que caiu muito não ficou necessariamente barata. A queda pode refletir um problema temporário, uma piora duradoura do negócio ou expectativas que antes eram exageradas. A análise fundamentalista procura organizar essa investigação: o que a empresa faz, quanto consegue gerar e quais riscos podem alterar esse resultado.
O trabalho começa nas informações do negócio e termina numa avaliação sujeita a hipóteses. Não há fórmula que elimine perdas ou revele com certeza quanto uma ação valerá no futuro. Mesmo um estudo cuidadoso pode estar errado se o cenário mudar ou se as premissas forem frágeis.
Entenda de onde vem o dinheiro
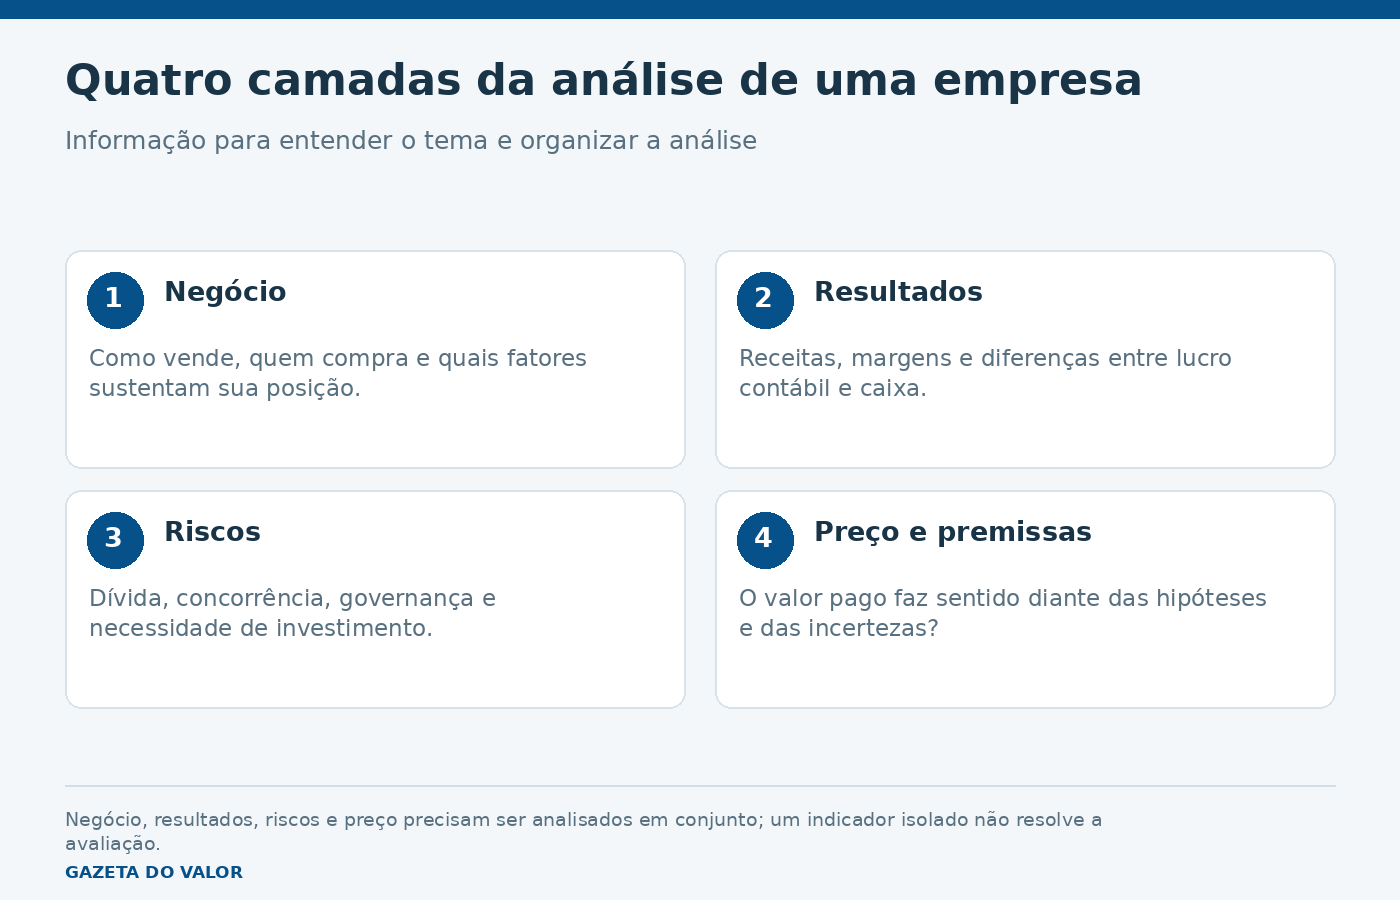
Antes dos indicadores, identifique produtos, clientes e fontes de receita. Uma companhia que depende de poucos contratos enfrenta uma situação diferente de outra com vendas distribuídas. Também importa saber se ela consegue repassar custos, se precisa investir continuamente e quais concorrentes disputam seu mercado.
A definição educativa da B3 reúne aspectos financeiros, econômicos e setoriais. Na prática, isso significa que uma planilha de múltiplos é apenas uma parte do estudo. Uma empresa pode exibir lucro hoje e enfrentar perda de relevância do seu produto nos próximos anos.
Leia os documentos em conjunto
O balanço mostra uma posição patrimonial numa data. A demonstração de resultado registra receitas e despesas de um período. O fluxo de caixa ajuda a observar entradas e saídas efetivas. Ler um deles isoladamente pode esconder diferenças importantes entre resultado contábil e dinheiro disponível.
- Compare períodos equivalentes e procure a origem das mudanças.
- Leia notas explicativas e comentários sobre eventos não recorrentes.
- Veja prazos de dívidas e necessidades de investimento.
- Separe crescimento operacional de ganhos pontuais, como a venda de um ativo.
Use indicadores para formular perguntas
A B3 apresenta indicadores para comparar empresas do mesmo setor. Essa restrição faz diferença: negócios com estruturas de capital, margens e exigências de investimento distintas não devem ser classificados por uma única régua.
Preço sobre lucro, ou P/L, relaciona o preço da ação ao lucro por ação. Um número menor pode sugerir menor preço relativo, mas também incorporar dúvidas sobre a continuidade do lucro. Se o resultado foi inflado por um evento único, a conta pode transmitir uma impressão enganosa. Em empresas com prejuízo, sua leitura exige ainda mais cuidado.
A liquidez corrente relaciona ativo circulante e passivo circulante. Ela ajuda a examinar obrigações de curto prazo, mas não equivale a dinheiro em caixa: estoques e recebíveis podem ter prazos e riscos diferentes. A qualidade dos componentes importa tanto quanto o resultado da divisão.
Um exemplo de comparação incompleta
Considere duas empresas fictícias do mesmo setor. A primeira parece mais barata pelo P/L, mas seu lucro inclui uma venda extraordinária de imóvel. A segunda apresenta um múltiplo maior, porém receitas recorrentes e menor pressão de pagamentos no curto prazo. Escolher apenas o menor múltiplo descartaria informações decisivas.
O exemplo não permite concluir que a segunda seja um bom investimento. Ainda faltariam preço, riscos, governança, perspectivas e a adequação à carteira de quem investe. Ele mostra por que a análise precisa explicar diferenças, e não apenas ordenar números.
Transforme a hipótese em algo que possa ser acompanhado
Registre por que considera o negócio interessante, quais premissas sustentam essa avaliação e o que faria mudar de opinião. Se a tese depende de expansão de margem, acompanhe o indicador em vez de reinterpretar qualquer resultado como positivo. Uma revisão periódica ajuda a perceber quando a realidade deixou de seguir o roteiro esperado.
As orientações da B3 sobre acompanhamento do mercado reforçam a importância do contexto e de não depender de um indicador isolado. O objetivo do estudo é melhorar a qualidade da decisão. Ele não dispensa diversificação, horizonte adequado e capacidade financeira para suportar perdas.
Essa leitura pode ser complementada pela análise da relação entre caixa e distribuição de dividendos. Ao avaliar empresas de tecnologia, observe ainda o risco de concentração da carteira.
Atualizado em 19/10/2026.