O Tesouro Educa+ permite juntar dinheiro para receber uma renda mensal durante cinco anos, a partir de uma data escolhida pela família. O título público foi desenhado para ajudar a pagar despesas de estudo. Para saber quanto aplicar, a primeira conta é a do orçamento do estudante: mensalidade, transporte, material e, se for o caso, moradia. Depois, é preciso decidir que parte dessas despesas a renda do título deverá cobrir.
Como o dinheiro chega durante o curso
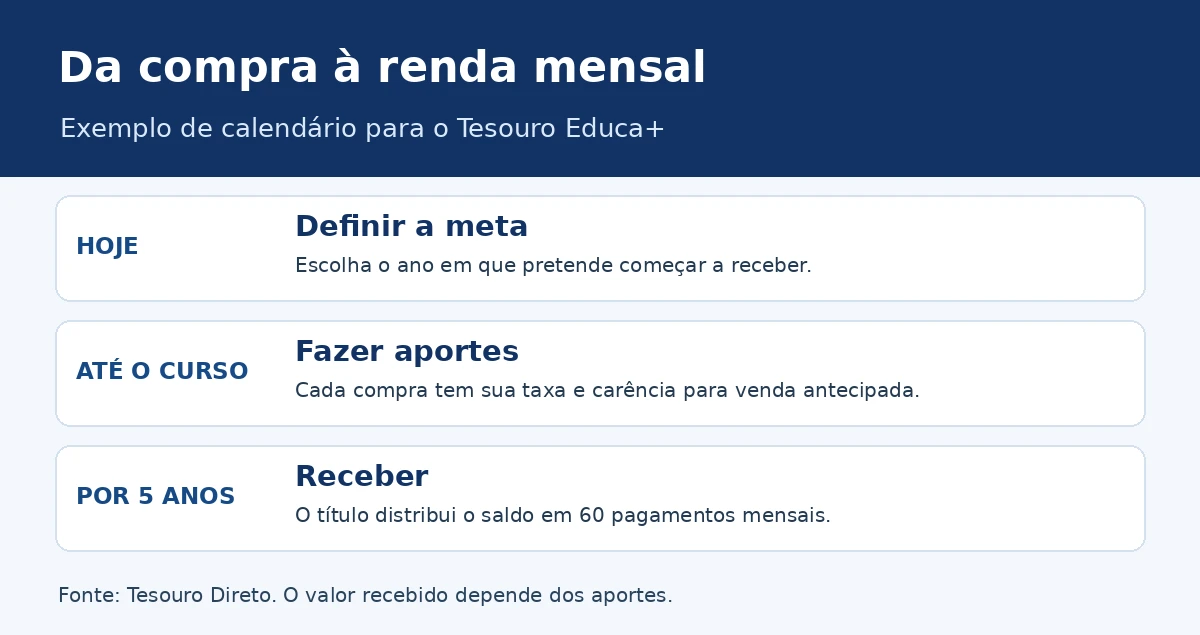
O ano no nome do título indica quando começa a fase de recebimentos. Uma família que espera precisar do dinheiro em 2035 pode usar esse ano como ponto de partida para simular a compra. A partir da conversão, o saldo é distribuído em 60 pagamentos mensais. A estrutura permite que uma parte do dinheiro continue aplicada enquanto a família recebe as primeiras parcelas. Ao fim dos cinco anos, o fluxo daquele título se encerra.
A remuneração combina a variação do Índice Nacional de Preços ao Consumidor Amplo (IPCA) com uma taxa real definida em cada compra. Quem faz aportes mensais pode contratar uma taxa diferente a cada mês. A correção acompanha a inflação oficial. Se a mensalidade da faculdade aumentar mais que o IPCA, a renda do título poderá cobrir uma parcela menor da despesa do que a família imaginou.
Uma meta em reais de hoje
Imagine que faltem oito anos para o curso e que a família queira contribuir com R$ 1 mil por mês durante cinco anos. A meta corresponde a R$ 60 mil em pagamentos expressos no poder de compra de hoje, antes de taxas e impostos. Guardar R$ 625 por mês por 96 meses somaria esse valor se fosse possível manter o poder de compra dos aportes e se não houvesse rendimento real. A comparação serve como referência de orçamento.
Para projetar o aporte no título, é preciso informar o ano de início e a renda desejada ao simulador oficial. O resultado dependerá do preço e da taxa nas datas de compra. A família que precisa de R$ 1 mil líquidos deve testar um recebimento bruto acima desse valor e conferir a tributação. Quando o orçamento estiver apertado, outra opção é simular uma meta que cubra parte do custo e revisar o aporte periodicamente.
E se a faculdade começar antes ou o dinheiro fizer falta?
O Tesouro Direto informa que cada compra tem carência de 60 dias para venda antecipada. Depois, o resgate usa o preço de mercado do dia. Se as taxas subirem após a compra, o preço do título pode cair. Quem vende antes do fluxo programado pode receber menos do que esperava, inclusive menos do que investiu, dependendo da oscilação. Vale manter despesas com data incerta em uma conta separada do dinheiro planejado para o curso.
Também faz diferença se o curso durar menos ou mais que cinco anos. Com quatro anos, o último ano de recebimentos pode ter outro destino no orçamento. Com seis, a família precisa estimar como cobrir os meses posteriores ao fim do título. Para vestibular, mudança de cidade ou matrícula antes do início dos pagamentos, uma reserva específica evita depender de venda antecipada.
O que conferir antes de montar o plano
Anote a data provável do primeiro gasto, a renda mensal desejada e o que sobra para aportar hoje. Em seguida, simule pelo menos dois cenários, com e sem despesas de moradia. Revise o plano quando souber em qual cidade o filho pretende estudar ou quando a mensalidade estimada mudar. O número decisivo é a renda líquida nos meses em que a família realmente precisará dela.