Uma parcela baixa pode facilitar o acordo, mas o prazo pode elevar bastante a conta. Quem tem R$ 5 mil de dívida no cartão pode começar pedindo o saldo atualizado e separando quanto consegue pagar por mês depois de aluguel, alimentação, transporte e contas essenciais. Esses dois números permitem comparar as propostas sem depender da primeira oferta.
Descubra de onde vieram os R$ 5 mil
Peça ao credor o valor original da dívida, os juros, os encargos já cobrados e o saldo para quitação na data da proposta. A fatura e o canal de atendimento do banco ajudam a localizar as operações. Um saldo de R$ 5 mil pode reunir compras correntes, parcelas anteriores e encargos, por isso a origem faz diferença.
O Banco Central informa que, nas operações elegíveis originadas a partir de 3 de janeiro de 2024, os juros e encargos financeiros do rotativo e do parcelamento do saldo da fatura ficam limitados ao valor original da dívida. Se o principal de uma operação elegível foi R$ 5 mil, esses encargos podem chegar a outros R$ 5 mil. Quando os R$ 5 mil já incluem encargos, o cálculo parte do principal apurado para a operação.
Compare as propostas no papel
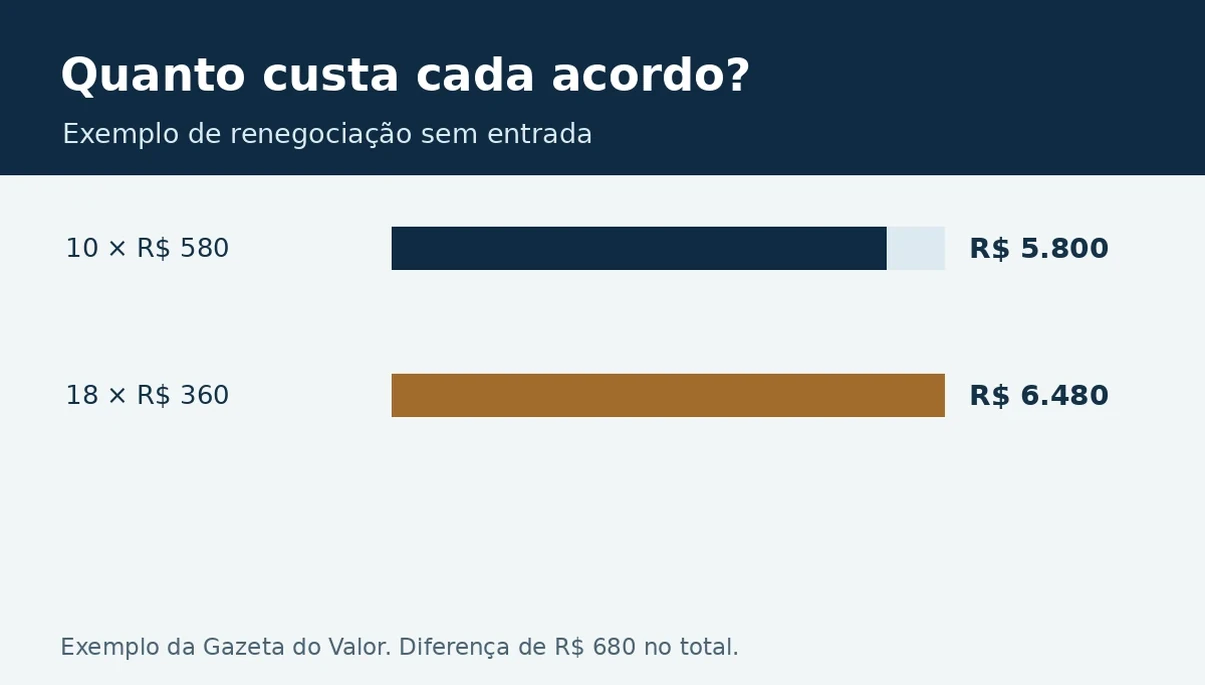
Exemplo fictício, sem entrada. Em 10 parcelas de R$ 580, o total é R$ 5.800. Em 18 parcelas de R$ 360, o total sobe para R$ 6.480. A segunda oferta custa R$ 680 a mais e exige R$ 220 a menos por mês.
Se o orçamento comporta apenas R$ 400 mensais, a primeira proposta tende a virar um novo atraso. A segunda cabe com margem de R$ 40 no cenário dado. Vale pedir um terceiro prazo, testar o impacto de uma entrada que preserve os gastos essenciais e consultar outra instituição para verificar a possibilidade de portabilidade.
Solicite CET anual, valor de entrada, número de parcelas, total a pagar, data da primeira cobrança e condições em caso de atraso. O CET reúne juros e outros custos que incidem na operação, conforme o contrato. Compare o CET junto do total em reais, especialmente quando as propostas têm prazos diferentes.
O que confirmar antes de pagar
- Use o aplicativo, telefone ou site oficial do credor para confirmar o acordo.
- Confira os dados de quem recebe o boleto ou Pix, inclusive quando houver uma empresa intermediária.
- Guarde a proposta, o comprovante e o protocolo. Pergunte como o acordo afeta o saldo, o cartão e eventual registro de inadimplência.
- Revise as compras futuras no cartão para evitar que novas faturas concorram com a parcela renegociada.
Fora do Brasil
A agência canadense de proteção financeira distingue duas formas de priorizar dívidas: começar pela maior taxa, para reduzir juros, ou pela menor dívida, para acelerar a primeira quitação. No Brasil, para quem já está no rotativo, vale trazer a discussão para os valores das propostas e os limites aplicáveis à operação.
Perguntas frequentes
Vale pagar tudo à vista?
Peça o desconto e compare com o parcelado. Confira o saldo que ficaria disponível para gastos básicos e emergências após a quitação.
Posso pedir outra oferta?
Sim. Você pode solicitar condições diferentes ao credor e consultar outras instituições sobre a portabilidade, sujeita à proposta da instituição de destino e às regras aplicáveis.
Fontes
- Banco Central do Brasil · Limite de juros e encargos no cartão
- Banco Central do Brasil · Portabilidade de crédito
- Banco Central do Brasil · Caderno de Educação Financeira, módulo de crédito
- Financial Consumer Agency of Canada · Como organizar a quitação de dívidas
- Banco Central do Brasil · Cuidados ao contratar crédito e definição do CET
- Pexels · fotografia de capa