O salário entra, as contas fixas são pagas e ainda parece sobrar dinheiro. Dias depois, o cartão vence e sobra pouco para chegar ao próximo pagamento. A diferença costuma aparecer quando se põem lado a lado três números: o que entrou, o que já foi gasto e o que ainda está comprometido. Se as despesas essenciais já superam a renda, o orçamento serve para medir o tamanho do problema e orientar uma negociação.
Abra os extratos e reconstrua um mês
Use o salário líquido, que é o valor que chega à conta. Junte os extratos bancários e as faturas de todos os cartões. Separe moradia, alimentação, transporte e saúde dos gastos que podem ser revistos. Registre também parcelas contratadas para os próximos meses.
Uma compra de supermercado de R$ 220 feita no cartão aparece como alimentação. O pagamento da fatura é a saída de dinheiro da conta. Se o objetivo é medir quanto foi gasto com alimentação, some os R$ 220 uma vez. Para saber em que dia faltará dinheiro na conta, use a data em que a fatura será paga.
Quanto sobra num mês com renda de R$ 3.200?
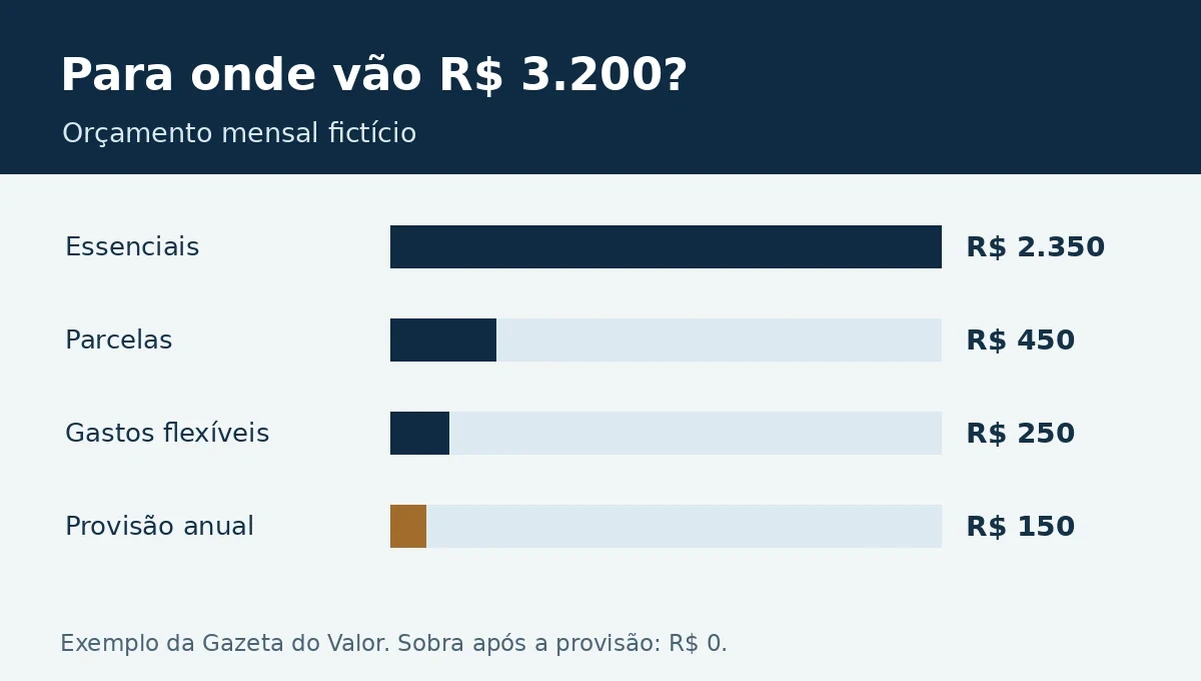
Em um exemplo fictício, a renda líquida é de R$ 3.200. Os essenciais custam R$ 2.350. As parcelas somam R$ 450 e os gastos flexíveis, R$ 250. A sobra aparente é de R$ 150.
Se a família prevê R$ 1.800 em despesas anuais, precisa reservar em média R$ 150 por mês ao longo de um ano. No exemplo, essa provisão consome toda a sobra. A conta anual também pode exigir um aporte maior no começo. Se uma despesa de R$ 600 vence daqui a três meses, são R$ 200 por mês até o vencimento.
O calendário pode explicar o aperto
Imagine que o aluguel vence dia 5 e o dinheiro entra dia 10. Mesmo um mês que fecha no azul pode começar com saldo insuficiente. Confira se é possível ajustar a data de vencimento com o fornecedor ou deixar parte do pagamento anterior separada. Calcule o saldo projetado nas semanas em que se concentram as contas.
- No dia do pagamento, separe o valor das contas que vencem antes da próxima entrada.
- Uma vez por semana, confira o cartão e o saldo reservado para as contas.
- No fim do mês, reveja o que mudou e quanto ainda falta para as despesas anuais.
Se o déficit continua depois de revisar gastos flexíveis, olhe primeiro para contratos, parcelas e custos fixos. Uma assinatura de R$ 20 a menos alivia o caixa em R$ 20. Um déficit de R$ 350 exige uma mudança dessa ordem de grandeza, seja de despesa, renda ou renegociação. Antes de aceitar uma nova prestação, confira se ela cabe junto dos gastos essenciais.
Fora do Brasil
A agência canadense de proteção ao consumidor financeiro também orienta a listar renda e gastos e acompanhar o orçamento. No Brasil, vale abrir espaço no calendário para contas que aparecem poucas vezes no ano, como material escolar e, quando aplicáveis, IPTU e IPVA. O exercício é o mesmo: colocar as datas reais no papel.
Perguntas frequentes
E se eu recebo por comissão ou faço bicos?
Monte o orçamento a partir de um mês conservador, usando seu histórico. Nos meses melhores, separe parte do extra para o período de renda baixa e para as contas já conhecidas.
Saldo em conta é dinheiro livre?
Só depois de descontar as contas que ainda vão vencer e as quantias que você já separou. O aplicativo mostra o que está na conta hoje. Seu orçamento mostra o que ainda vai sair.