A prestação de um financiamento e o aluguel afetam o orçamento de maneiras diferentes. Quem compra precisa da entrada e dos custos iniciais e começa a formar patrimônio à medida que amortiza o saldo. Quem aluga preserva a entrada e pode poupar a diferença mensal, se houver. A escolha depende do prazo em que se espera morar no imóvel e do dinheiro que sobra depois de pagar as contas.
Coloque os dois cenários lado a lado
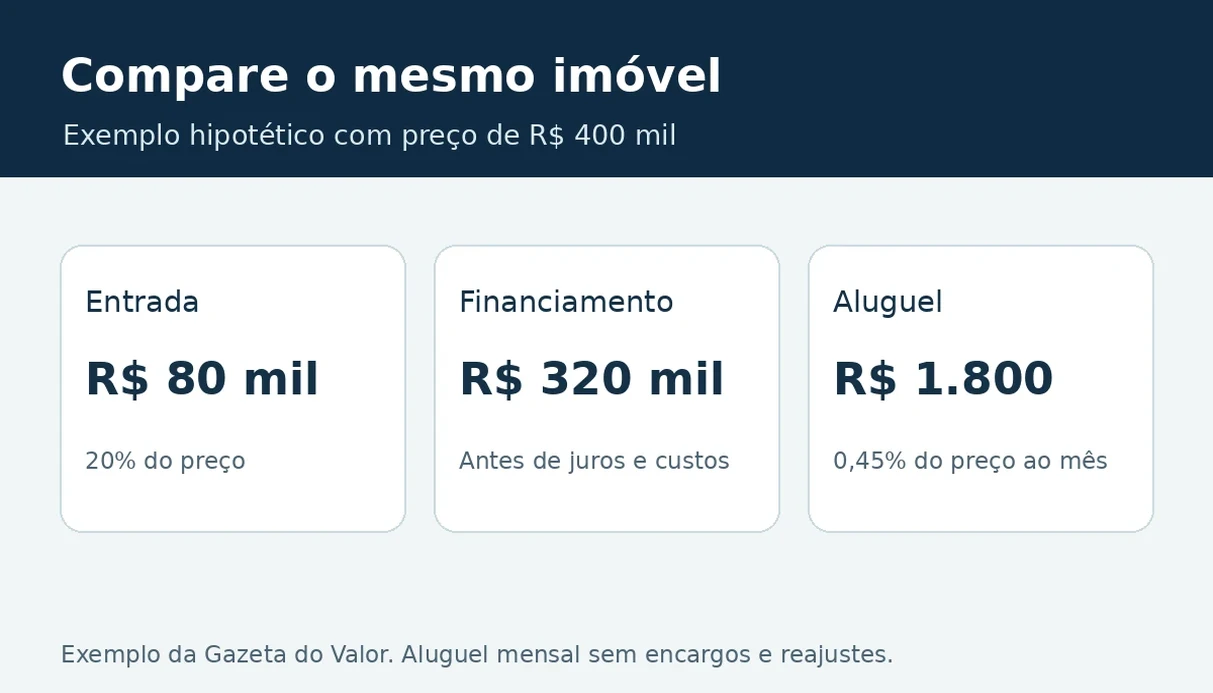
Para um imóvel hipotético de R$ 400 mil, uma entrada de R$ 80 mil deixa R$ 320 mil a financiar. Um aluguel de R$ 1.800 equivale a 0,45% do preço do imóvel por mês, ou 5,4% em 12 meses sem reajuste.
O percentual ajuda a enxergar o tamanho do aluguel em relação ao preço pedido. Para decidir, compare os desembolsos mês a mês, o capital disponível e o patrimônio líquido ao fim do mesmo período. Se comprar, consulte o saldo devedor estimado na data e desconte também os custos de eventual venda. Se alugar, calcule quanto a entrada e as diferenças mensais poderiam acumular, depois de impostos e taxas, se forem realmente guardadas.
O que entra na conta de cada lado
- Compra: entrada, ITBI conforme o município, registro e outros custos aplicáveis, prestação, seguros do financiamento, manutenção e despesas de moradia.
- Aluguel: aluguel, reajustes, custos de garantia e mudança, além de condomínio, IPTU e outros encargos quando couberem ao locatário conforme o contrato e a lei.
- Em ambos: escolha imóveis comparáveis, considere a mesma localização e use o mesmo horizonte de tempo. A conta deve caber mesmo se a renda cair ou um custo subir.
Na simulação de crédito, peça o Custo Efetivo Total (CET), o sistema de amortização, o indexador, o prazo, as parcelas previstas e o saldo devedor ao longo do tempo. A amortização reduz a dívida. Juros e seguros têm impacto no caixa sem produzir a mesma redução do principal. Examine também o que acontece se você precisar vender antes do prazo.
Uma simulação de cinco anos deve comparar o que você teria ao final dos 60 meses. Faça uma coluna com o preço de venda estimado menos a dívida e os gastos de saída. Na outra, estime quanto da entrada e da diferença mensal teria sido guardado. Teste também a possibilidade de o imóvel valer o mesmo ao fim do período.
Use três cenários para testar a decisão
- Mudança em dois anos: estime se há tempo para diluir os custos iniciais e considere o preço de uma eventual venda.
- Permanência longa: projete manutenção, reajustes de aluguel e trajetória do financiamento, com premissas iguais para a inflação.
- Renda menor ou custo maior: veja se aluguel ou prestação ainda cabem e quanto da reserva permanece após a entrada.
Fora do Brasil
O CFPB, órgão de proteção financeira dos Estados Unidos, também sugere pesar o tempo de permanência e os custos de compra e venda. No Brasil, a comparação usa os encargos locais, como ITBI, registro e CET. Um simulador da Caixa permite obter uma estimativa inicial para as condições de crédito.
Perguntas frequentes
Se a prestação for igual ao aluguel, compensa comprar?
O desembolso mensal é apenas um item. Inclua entrada, seguros, manutenção, custos de aquisição, saldo devedor e a flexibilidade de se mudar.
O aluguel é sempre dinheiro perdido?
Ele paga pelo uso do imóvel. A comparação patrimonial depende do quanto foi possível guardar, das condições do contrato e da evolução dos preços ao longo do período.