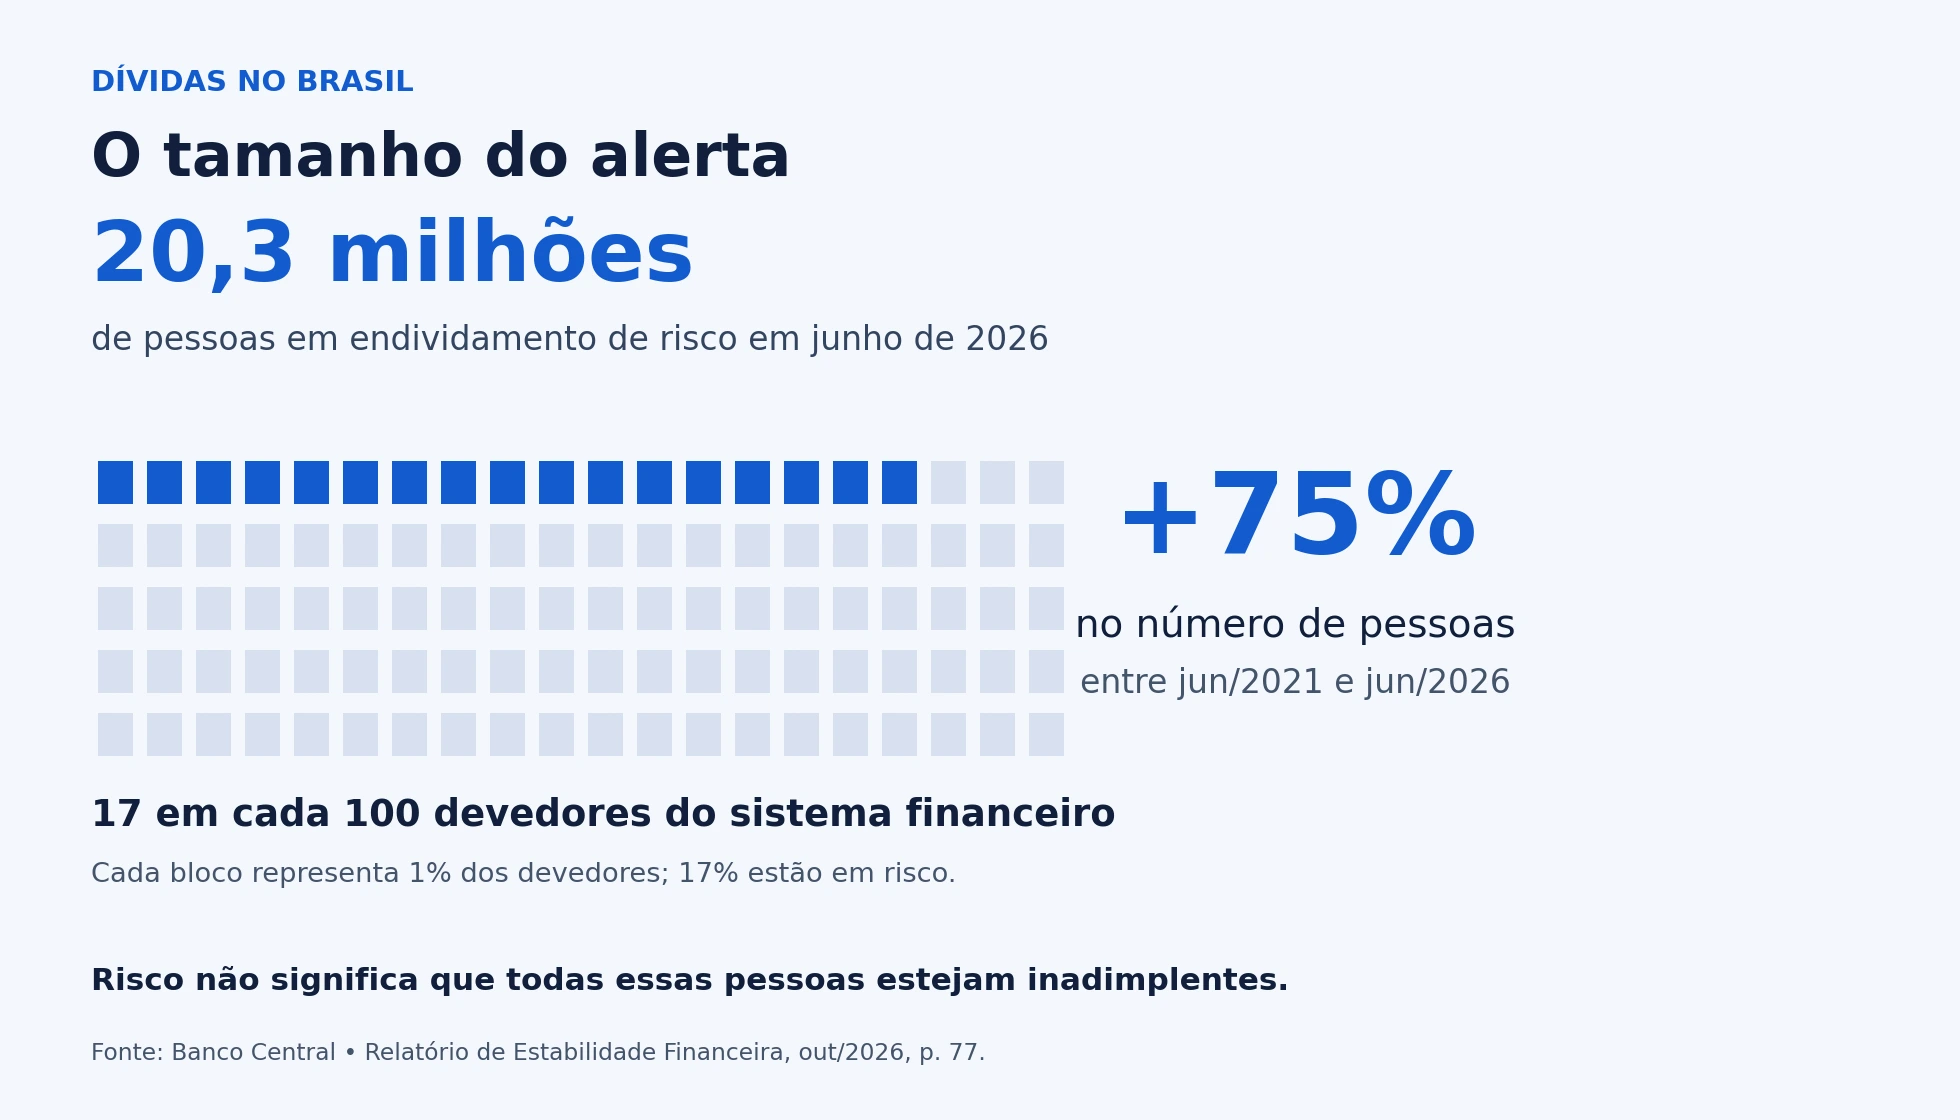
O dinheiro entra na conta e já tem destino: fatura, empréstimo, cheque especial. Para uma parcela crescente dos brasileiros, o salário chega com boa parte do mês comprometida. O Banco Central identificou 20,3 milhões de pessoas em situação de endividamento de risco em junho de 2026, número 75% maior que o de junho de 2021.
Os dados estão no Relatório de Estabilidade Financeira divulgado em 27 de outubro. Esse grupo representa 17% dos devedores do Sistema Financeiro Nacional — aproximadamente 17 em cada 100 pessoas com dívidas nesse sistema. Não são 17% de toda a população brasileira.
O alerta é sério, mas precisa ser entendido corretamente: estar em risco não significa, necessariamente, já ter deixado de pagar uma conta. Uma pessoa pode continuar pagando e, mesmo assim, estar com o orçamento vulnerável.
Como alguém entra nesse grupo?
O BC combina sinais de dificuldade financeira. Conforme a metodologia de endividamento de risco, o tomador precisa apresentar ao menos dois destes quatro indicadores ao mesmo tempo:
- Inadimplência: atraso relevante no pagamento de crédito, superior a 90 dias.
- Mais da metade da renda comprometida: pagamentos de dívidas acima de 50% da renda mensal.
- Uso simultâneo de linhas de crédito: cheque especial, empréstimo pessoal sem consignação e rotativo do cartão.
- Pouco dinheiro para viver: renda que sobra depois das dívidas abaixo da linha de pobreza considerada no estudo.
Por isso, ter uma compra parcelada não coloca automaticamente alguém nessa classificação. O problema é a combinação de sinais que mostram perda de capacidade de pagamento. O indicador também não equivale a uma lista de pessoas que perderam todos os bens ou ficaram sem qualquer renda.
A parcela parece pequena. A soma pode ser enorme
Imagine uma pessoa com renda mensal de R$ 3.000. Ela paga R$ 700 de um empréstimo, R$ 500 de outro e R$ 400 de financiamento. Só essas obrigações somam R$ 1.600, ou 53,3% da renda. Sobram R$ 1.400 para aluguel, alimentação, transporte, energia e outras despesas.
Esse é um exemplo hipotético, não um caso do levantamento. Ele mostra por que olhar cada parcela isoladamente pode esconder o aperto. Mesmo pagando tudo em dia, a pessoa fica com pouca margem para uma emergência. E esse único sinal, sozinho, não basta para enquadrá-la no grupo de risco do BC.
No relatório, o Banco Central destaca o peso do cartão e do crédito pessoal sem consignação entre os tomadores com renda mais comprometida. Crédito sem consignação é aquele cuja parcela não é descontada diretamente do salário ou benefício.
O cartão pode empurrar a conta para o mês seguinte
Comprar no cartão e pagar a fatura inteira no vencimento é diferente de financiar o que ficou faltando. O rotativo é o crédito usado quando parte da fatura permanece sem pagamento, observadas as condições do contrato. Sobre o saldo financiado incidem juros e encargos.
Em um exemplo simples, uma fatura de R$ 1.000 com pagamento de R$ 300 deixa R$ 700 sem quitar. Esse saldo pode gerar cobrança de juros; não desaparece quando o mês vira. Se houver novas compras, a próxima fatura poderá reunir gastos novos e valores anteriores. A explicação do BC sobre a fatura ajuda a separar essas cobranças.
Há um limite para juros e encargos financeiros do rotativo e do parcelamento de fatura de dívidas originadas desde 3 de janeiro de 2024: eles não podem superar o valor original financiado. Para uma dívida original de R$ 1.000, esse limite é de R$ 1.000 em juros e encargos abrangidos pela regra. Isso não transforma o crédito em dinheiro barato nem impede cobranças por novas compras.
O perigo de confundir limite com salário
Uma tela que mostra R$ 5.000 de limite disponível não está informando que a pessoa ganhou R$ 5.000. Está mostrando quanto ela pode tomar emprestado, sujeito às condições do produto.
O relatório do BC aponta que múltiplas contas, limites e ofertas digitais podem dificultar essa distinção. Isso ajuda a explicar o risco de assumir compromissos olhando a facilidade da contratação, sem enxergar o efeito acumulado das parcelas no orçamento.
Para o Brasil, o problema vai além da fatura individual: dinheiro reservado às dívidas deixa menos espaço para outras despesas. A extensão desse efeito sobre o comércio depende de renda, preços e condições de crédito. O número de endividados de risco, sozinho, não mede quanto o consumo caiu nem permite atribuir toda a situação a uma única causa.
O que muda nas ofertas dos bancos?
O BC aprovou novas regras para ofertas ativas — aquelas iniciadas pela instituição, sem um pedido específico prévio do cliente. A Resolução BCB 602, de 23 de outubro de 2026, prevê mecanismos para o cliente escolher quais propagandas e ofertas deseja receber. Os principais dispositivos entram em vigor em 31 de março de 2027.
Essa mudança não é perdão de dívida e não cancela parcelas existentes. Ela trata da forma de ofertar produtos financeiros. A data importa: a norma foi aprovada agora, mas as principais exigências citadas ainda não estão em vigor.
A pergunta que vale antes de aceitar outra parcela
Quanto sobra depois de pagar todas as dívidas e as despesas essenciais? Para responder, é preciso colocar os compromissos do mês na mesma conta, inclusive os de cartões e bancos diferentes.
Ao comparar uma renegociação, vale observar não apenas a prestação, mas também o prazo e o Custo Efetivo Total (CET), que reúne juros e outros custos da operação. Uma parcela menor pode vir acompanhada de mais meses de pagamento. O resultado precisa ser avaliado no conjunto.
O alerta dos 20,3 milhões tem um significado concreto: conseguir pagar hoje não garante que o orçamento suporte o próximo imprevisto. Limite disponível, parcela aprovada e dinheiro que realmente sobra são três coisas diferentes.
Fontes: Banco Central — Relatório de Estabilidade Financeira, outubro de 2026, especialmente páginas 37 e 77–78; metodologia de endividamento de risco; orientações sobre fatura e juros do cartão; Resolução BCB 602/2026. Dados de endividamento referentes a junho de 2026.