O imóvel financiado pode servir de garantia da própria dívida. Na alienação fiduciária, essa ligação entre crédito e bem tem uma consequência importante: a inadimplência pode levar a um procedimento extrajudicial de execução, sem que o credor precise iniciar uma ação judicial para cada etapa prevista em lei.
Isso não significa uma autorização para retirar alguém de casa de qualquer maneira. A existência da garantia, as comunicações, o registro e os demais requisitos precisam ser analisados. Entender o procedimento ajuda a perceber por que uma notificação sobre o financiamento não deve ficar esquecida na gaveta.
O que o STF decidiu sobre a execução extrajudicial
Em outubro de 2023, o Supremo Tribunal Federal concluiu o julgamento do Tema 982 da repercussão geral. O Tribunal considerou constitucional o procedimento da Lei nº 9.514/1997 para executar extrajudicialmente a garantia de alienação fiduciária.
A decisão trata da compatibilidade desse mecanismo com a Constituição. Ela não declara que toda cobrança ou todo leilão específico está correto. Na explicação publicada pelo STF, a modalidade é apresentada como uma garantia contratual vinculada ao financiamento. Eventuais irregularidades continuam exigindo exame do caso e dos documentos.
Garantia não é o mesmo que parcela em atraso
Um atraso e a consolidação da propriedade em favor do credor são situações diferentes. A Lei nº 9.514/1997 estabelece um procedimento com intimação, oportunidade de regularização nas condições aplicáveis e atos no registro de imóveis. Há regras especiais para operações de financiamento habitacional.
O caminho concreto depende do contrato, da data dos atos e da legislação aplicável. Por isso, um resumo na internet não deve ser usado para contar prazos de uma intimação recebida. O prazo que importa é o juridicamente aplicável àquela situação, com seus requisitos e documentos.
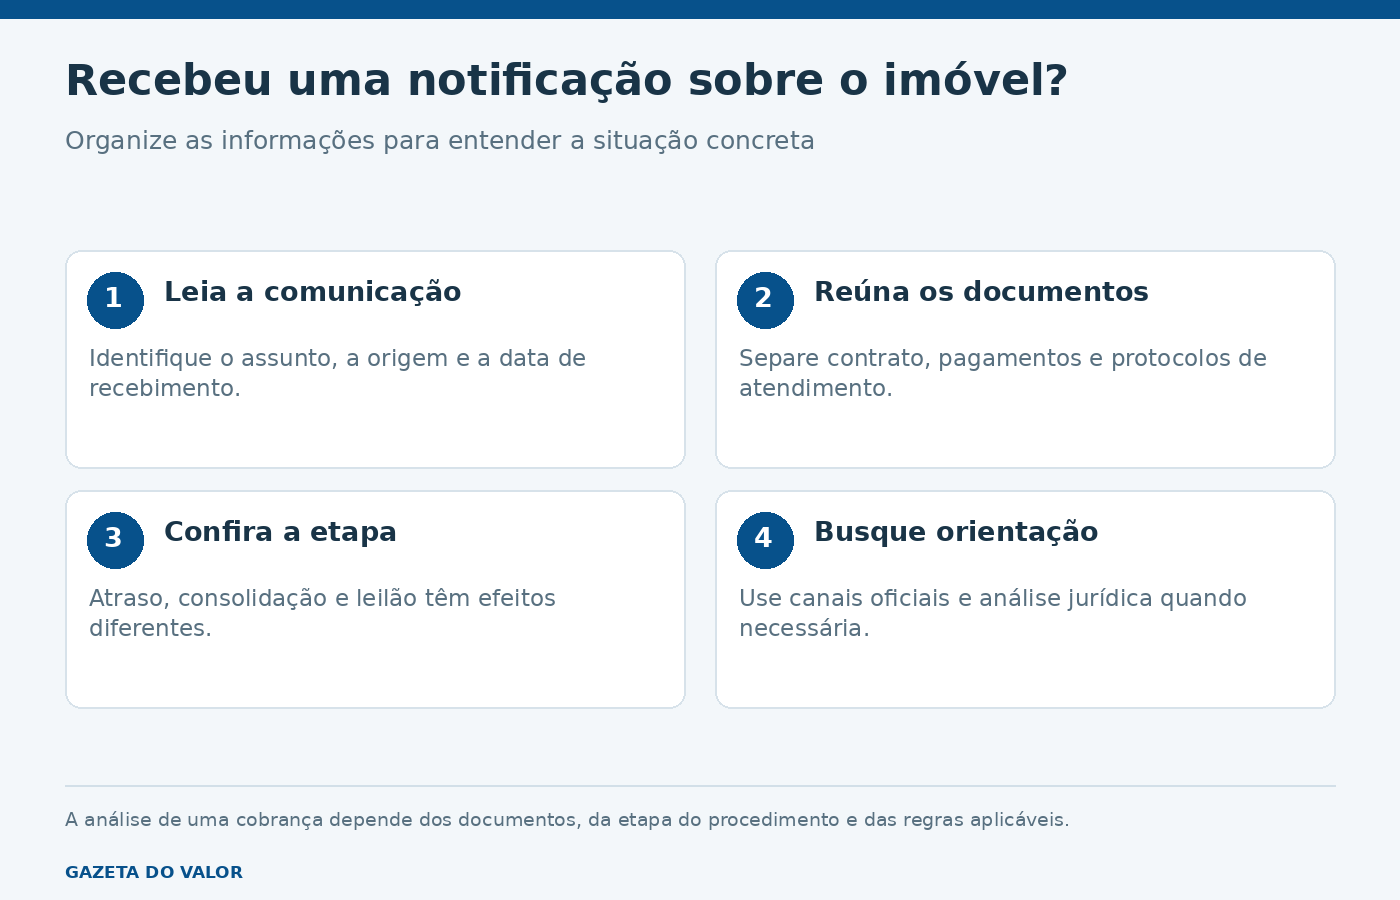
O que separar ao receber uma comunicação
- Contrato e eventuais aditivos do financiamento.
- Demonstrativo da dívida e histórico dos pagamentos realizados.
- Notificação completa, envelope ou comprovante da forma de entrega.
- Protocolos de atendimento e propostas de negociação.
- Informações atualizadas da matrícula e dos atos praticados, quando disponíveis.
Organizar esse conjunto permite verificar o que está sendo cobrado e em qual etapa o procedimento se encontra. Evite pagar valores para intermediários que prometam suspender tudo sem analisar a documentação. Procure o credor pelos canais oficiais e obtenha orientação jurídica quando houver notificação, leilão ou dúvida sobre a regularidade dos atos.
Negociar cedo é diferente de tentar regularizar depois
O Superior Tribunal de Justiça explicou, em julgamento repetitivo divulgado em fevereiro de 2026, efeitos da consolidação da propriedade e da legislação sobre regularização da dívida. A distinção entre pagar o atraso antes de determinada etapa e exercer um direito de preferência depois dela é relevante. Não se deve supor que basta quitar parcelas a qualquer momento para desfazer todos os atos posteriores.
Para o orçamento, a providência mais útil costuma começar antes da formalização do problema: reconhecer a dificuldade de pagamento e conhecer as alternativas efetivamente oferecidas. Uma renegociação precisa ser documentada e viável. A simples abertura de uma conversa não deve ser tratada como prova de que um procedimento foi suspenso.
Antes de assumir um financiamento
Leia a cláusula de garantia com a mesma atenção dedicada aos juros. Mantenha seus dados de contato atualizados, preserve comprovantes e avalie uma reserva para imprevistos. O guia sobre entrada, CET e amortização do crédito imobiliário ajuda a comparar o compromisso financeiro antes da contratação.
Este conteúdo explica o tema de forma geral. Em uma cobrança concreta, a avaliação dos documentos e da etapa do procedimento é indispensável para identificar direitos, obrigações e medidas cabíveis.
Atualizado em 20/10/2026.