Uma concessionária anuncia uma prestação menor e o negócio parece resolvido. Mas a parcela pode cair simplesmente porque o pagamento foi estendido por mais um ano. Para comparar financiamentos de veículos, é preciso olhar o contrato inteiro: entrada, valor financiado, prazo, despesas e total a desembolsar.
O indicador que reúne os custos da operação é o Custo Efetivo Total, conhecido como CET. Ele não elimina a necessidade de ler a proposta, mas ajuda a enxergar o que uma taxa de juros isolada deixa de fora.
O que entra no CET
A Resolução CMN nº 4.881 estabelece que o cálculo considere juros, tarifas, tributos, seguros e outras despesas vinculadas à operação, conforme as condições pactuadas. Por isso, dois contratos com a mesma taxa de juros podem apresentar custos efetivos diferentes.
O CET é informado como taxa percentual anual. Já o total de entrada e parcelas é um valor em reais. São informações complementares: uma mostra o custo financeiro da operação em uma base padronizada; a outra ajuda a entender quanto sairá do orçamento ao longo do contrato.
- Peça o CET e o demonstrativo das despesas antes de assinar.
- Confira quais serviços e seguros estão incluídos na proposta.
- Compare o mesmo valor financiado e o mesmo prazo quando quiser isolar a diferença de preço entre instituições.
- Verifique se algum custo será pago separadamente, fora das parcelas anunciadas.
Uma prestação menor pode produzir um total maior
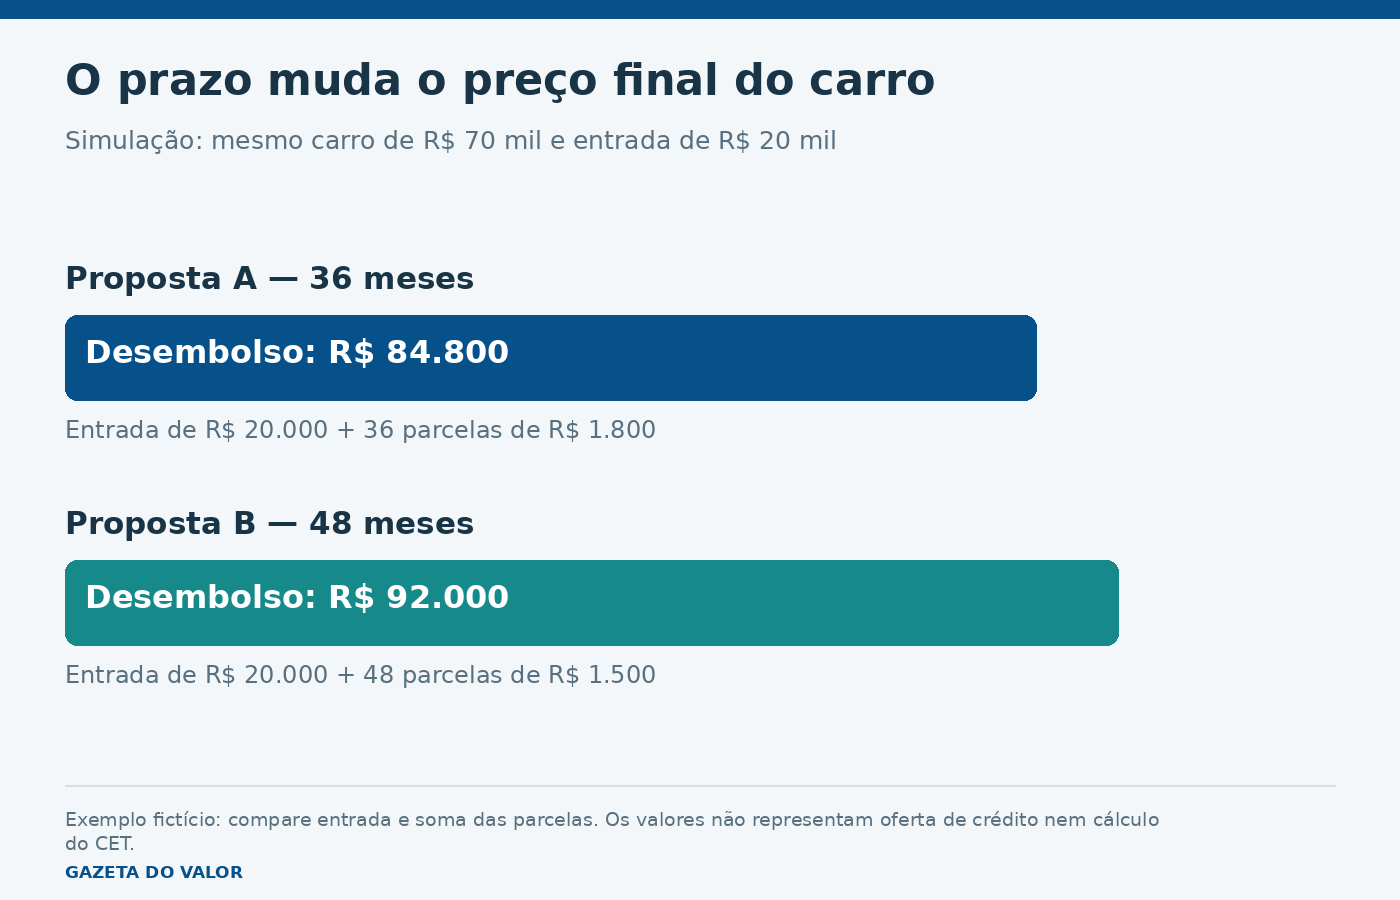
Imagine um carro de R$ 70 mil, com entrada de R$ 20 mil. O comprador compara duas propostas fictícias para financiar os R$ 50 mil restantes:
| Item | Proposta A | Proposta B |
|---|---|---|
| Entrada | R$ 20.000 | R$ 20.000 |
| Parcelas | 36 × R$ 1.800 | 48 × R$ 1.500 |
| Soma das parcelas | R$ 64.800 | R$ 72.000 |
| Entrada + parcelas | R$ 84.800 | R$ 92.000 |
A proposta B reduz o pagamento mensal em R$ 300, mas aumenta o desembolso total em R$ 7.200. Esse exemplo não calcula o CET: ele apenas mostra por que o prazo precisa entrar na conversa. Os valores são ilustrativos e não representam taxas de mercado.
O carro continua custando depois da compra
Prestação não é sinônimo de custo mensal do veículo. Combustível, manutenção, estacionamento, seguro e tributos também disputam espaço no orçamento. Parte dessas despesas aparece de uma vez, mesmo quando o planejamento foi feito apenas com base no salário de cada mês.
Uma comparação útil reserva linhas separadas para o financiamento e para o uso do carro. Se a soma exige cortar despesas essenciais ou depender de uma renda que ainda não existe, o problema não será resolvido apenas escolhendo uma prestação um pouco menor.
Na orientação sobre cuidados ao contratar crédito, o Banco Central recomenda observar o CET. Leve a proposta para casa, compare as condições e não transforme a urgência comercial em obrigação pessoal de fechar no mesmo dia.
Confira as condições de quitação antecipada
Quem pretende antecipar pagamentos deve pedir o saldo atualizado e a memória das condições aplicadas. O Banco Central explica que a liquidação antecipada corresponde ao pagamento parcial ou total antes do vencimento, com redução proporcional dos juros e demais acréscimos, na forma prevista no contrato.
Somar as prestações futuras não é a mesma coisa que calcular o saldo de quitação. Por isso, um boleto de antecipação merece ser conferido com a instituição. O WebCET do Procon-SP também pode apoiar a compreensão do custo efetivo; o resultado depende de informar corretamente valores, datas e despesas.
Antes de assinar, responda a cinco perguntas
- Quanto custa o veículo à vista e quanto será financiado?
- Qual é o CET anual e quais despesas compõem a operação?
- Quanto será pago ao somar entrada, parcelas e cobranças separadas?
- O orçamento comporta também os gastos de uso e manutenção?
- As condições apresentadas verbalmente estão no contrato?
Um financiamento adequado precisa sobreviver à rotina, não apenas à simulação da loja. Se o orçamento já estiver pressionado por outras obrigações, organize essas contas primeiro; o guia sobre renegociação de dívidas mostra como comparar propostas sem perder de vista o total comprometido.
Atualizado em 19/10/2026.