A oferta chega com um desconto grande e uma parcela aparentemente pequena. Antes de aceitar, a pergunta mais importante é outra: depois de pagar alimentação, moradia, transporte e as demais contas, sobra dinheiro para cumprir esse acordo até o fim?
Renegociar pode reduzir o peso de uma dívida, mas também pode apenas adiar o problema. A diferença está no levantamento das contas e na comparação das condições, não no percentual de desconto anunciado.
Comece pelo valor que realmente sobra
Liste as receitas previsíveis e as despesas do mês. Gastos anuais, como material escolar e manutenção do carro, precisam entrar nessa conta de alguma forma. Uma parcela calculada sobre toda a sobra deixa o orçamento sem espaço para um imprevisto.
Em seu material Como lidar com dívidas, o Banco Central recomenda mapear os débitos, negociar com os credores e evitar novas obrigações durante a reorganização. O levantamento deve incluir também as compras parceladas que ainda não venceram.
- Identifique o credor e a origem de cada dívida.
- Anote saldo, vencimentos, encargos e parcelas restantes.
- Separe despesas essenciais das que podem ser reduzidas.
- Defina um limite de pagamento para o conjunto dos acordos, não para cada dívida isoladamente.
Confira a dívida antes de negociar
Uma cobrança desconhecida não deve ser tratada como dívida reconhecida apenas porque apareceu numa mensagem. Peça os dados do contrato e confirme a empresa responsável. Para operações com instituições financeiras, o Registrato do Banco Central ajuda a consultar relatórios da vida financeira. Ele não substitui a conferência de contas de lojas, serviços e outros credores.
Quando o problema envolve várias pendências, a ordem dos pagamentos merece atenção. Juros elevados aceleram o crescimento do saldo, mas uma despesa essencial em atraso também pode ter consequências imediatas. Coloque esses fatores no papel antes de distribuir o dinheiro disponível.
Compare entrada, prazo e valor total
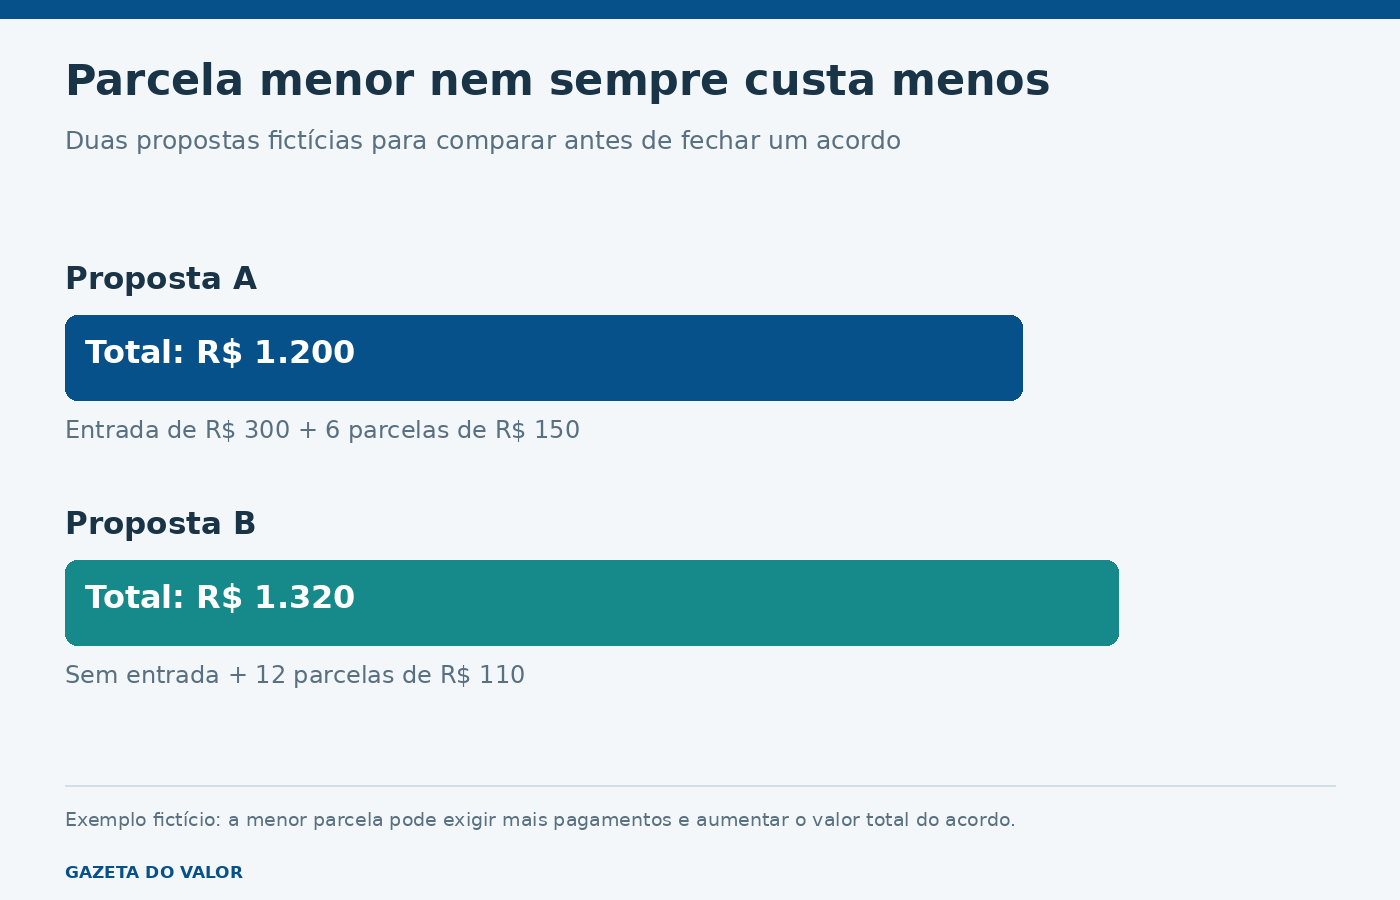
Duas propostas podem aliviar o mês de maneiras diferentes. Considere este exemplo fictício:
| Condição | Proposta A | Proposta B |
|---|---|---|
| Entrada | R$ 300 | Sem entrada |
| Parcelamento | 6 × R$ 150 | 12 × R$ 110 |
| Total pago | R$ 1.200 | R$ 1.320 |
A segunda alternativa tem prestação menor, mas custa R$ 120 a mais e mantém a obrigação por mais tempo. A primeira exige dinheiro na entrada. Portanto, o menor total e a menor parcela respondem a perguntas diferentes. A escolha precisa considerar as duas coisas.
A orientação da Serasa sobre propostas de acordo também destaca a capacidade de pagamento e informa que condições e descontos dependem do credor. Uma oferta disponível para outra pessoa não é garantia de condição igual para o seu contrato.
Não confunda programa antigo com oferta atual
Esta página nasceu de uma notícia sobre o Desenrola Brasil. Ela foi reformulada porque prazos e regras de programas de renegociação mudam. Na consulta realizada para esta revisão, o Ministério da Fazenda informava encerramento em 31 de agosto de 2026 para a renegociação destinada às famílias daquela rodada. Isso não impede negociações diretamente com credores, que têm condições próprias.
Não use anúncios antigos para decidir se ainda há inscrição aberta. Verifique a modalidade, o público atendido e o prazo no canal oficial responsável.
O que guardar antes e depois do pagamento
Antes de confirmar, obtenha por escrito o valor de entrada, o número de parcelas, o total, os vencimentos e as consequências de um eventual atraso. Confira quem aparece como beneficiário do boleto ou Pix. Se a proposta chegou por mensagem, entre no aplicativo ou site oficial por conta própria para confirmá-la.
- Guarde o acordo e os comprovantes de cada pagamento.
- Confira se as parcelas foram registradas corretamente.
- Peça esclarecimentos ao credor diante de cobrança divergente.
- Se o orçamento não comportar a proposta, negocie outra condição antes de assumir uma obrigação que já começa inviável.
O resultado desejável não é apenas encerrar uma negociação hoje. É chegar ao último pagamento sem precisar abrir outra dívida para sustentar o acordo. Veja também os conteúdos da editoria de Finanças Pessoais.
Atualizado em 19/10/2026.