Se uma despesa inesperada de R$ 1 mil aparecesse hoje, você conseguiria pagar sem atrasar aluguel, alimentação ou conta de luz? Se a resposta for não, começar uma reserva de emergência pode reduzir a necessidade de recorrer a crédito no próximo aperto. O primeiro passo é escolher uma quantia que realmente caiba no orçamento, mesmo pequena, e separar esse dinheiro das despesas do dia a dia.
R$ 1 mil é uma meta inicial ilustrativa, não uma garantia de proteção suficiente para qualquer família. Esse valor pode cobrir um conserto ou parte de uma urgência, mas dificilmente substitui meses de renda. Este guia reúne orientações de educação financeira do Banco Central, da Comissão de Valores Mobiliários (CVM) e de órgãos americanos, com simulações próprias da Gazeta do Valor.
- Guardar R$ 20 por semana soma R$ 1.040 em 52 depósitos, sem considerar rendimentos.
- Uma reserva precisa estar disponível quando a emergência acontece.
- Alimentação, moradia, saúde e despesas essenciais não devem ser sacrificadas para cumprir uma meta de poupança.
O que é uma emergência de verdade?
Uma compra de remédio não prevista, o reparo urgente de um equipamento necessário para trabalhar ou a perda inesperada de renda são exemplos de situações que podem exigir o uso da reserva. O objetivo é absorver um gasto fora do planejamento sem transformar todo o problema em uma nova dívida.
Já IPVA, matrícula escolar e presentes de Natal têm datas previsíveis. Embora possam apertar o bolso, precisam de uma provisão separada. Misturar essas despesas com a reserva faz o dinheiro parecer disponível até o momento em que as contas anuais chegam.
Um teste ajuda a decidir: o gasto é necessário, precisa ser pago agora e não estava previsto? Uma promoção de celular, por exemplo, não se torna emergência porque termina hoje.
Quanto tempo leva para juntar os primeiros R$ 1 mil?
A conta abaixo considera depósitos semanais iguais, começando do zero, sem retiradas, rendimentos, impostos ou inflação. Usamos 52 depósitos como referência de aproximadamente um ano. O prazo não pressupõe que todo mês tenha quatro semanas.
R$ 5 por semana
Depois de 52 depósitos, o saldo será de R$ 260. Para chegar a R$ 1 mil, serão necessários 200 depósitos semanais, aproximadamente três anos e dez meses.
R$ 10 por semana
Depois de 52 depósitos, o saldo será de R$ 520. A meta de R$ 1 mil será alcançada no centésimo depósito, aproximadamente um ano e onze meses.
R$ 20 por semana
Depois de 52 depósitos, o saldo será de R$ 1.040. Os primeiros R$ 1 mil serão alcançados no quinquagésimo depósito, em cerca de onze meses e meio.
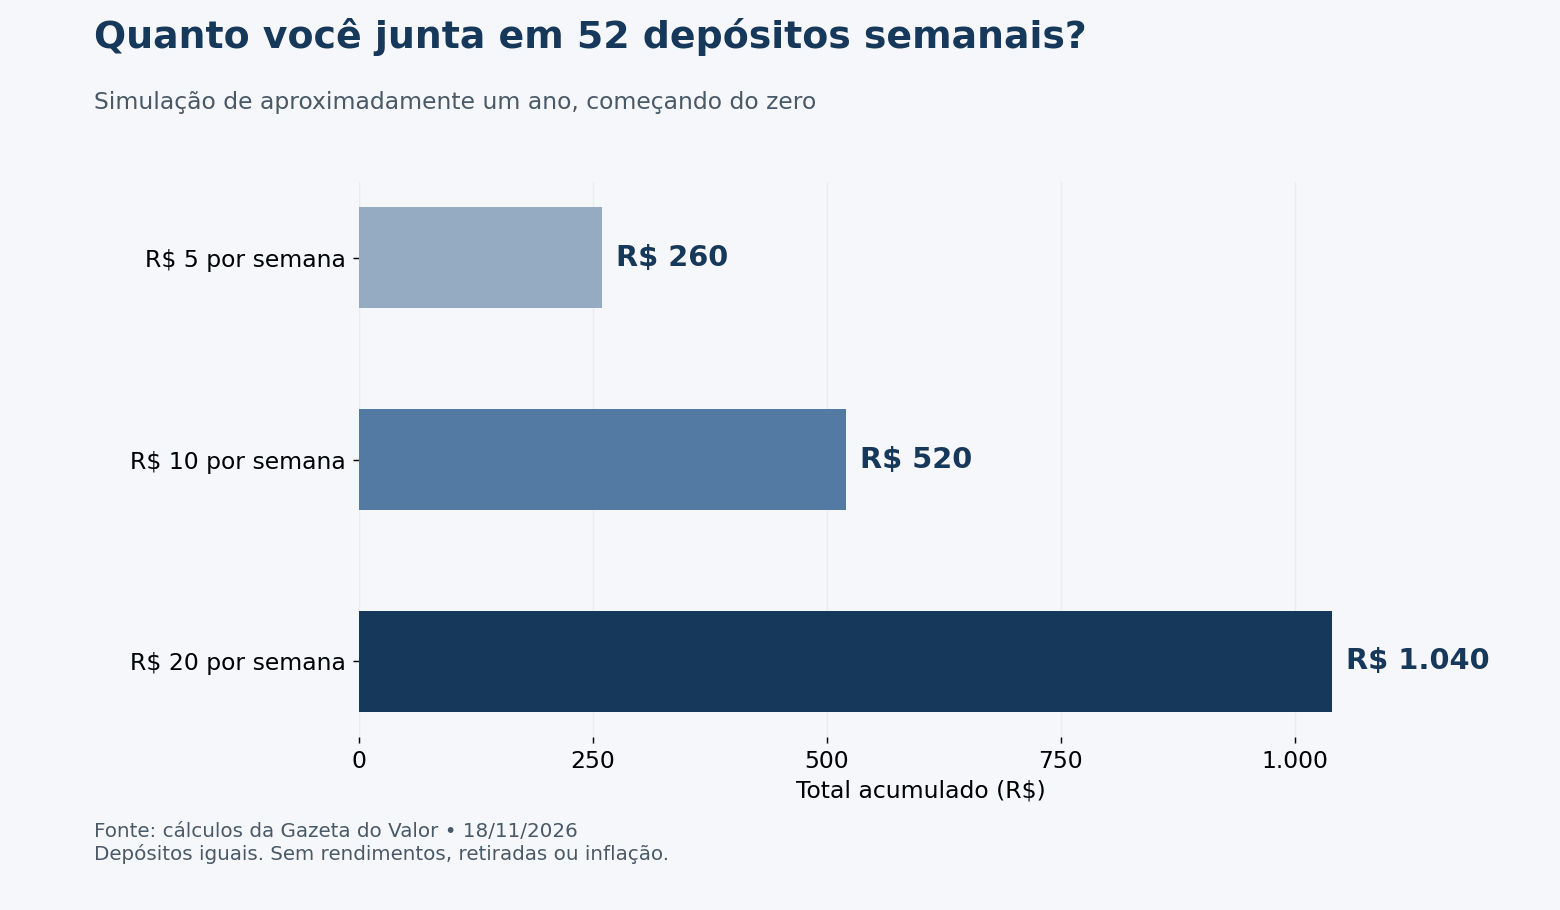
Esses números mostram o limite da estratégia: valores pequenos ajudam a começar, mas não resolvem rapidamente uma emergência grande. Se surgir uma entrada extra que possa ser guardada, o prazo diminui. Isso não torna R$ 5 inúteis; apenas evita vender a ideia de que uma contribuição pequena produzirá uma reserva grande em poucas semanas.
Um exemplo de como a reserva muda a conta
Imagine um conserto urgente de R$ 600. Uma pessoa com R$ 260 guardados ainda precisaria encontrar R$ 340. Com R$ 520, faltariam R$ 80. Com R$ 1.040, conseguiria pagar o conserto e manter R$ 440 de saldo. São situações hipotéticas, sem orçamento real de serviço.
Mesmo uma reserva incompleta pode reduzir a quantia que precisaria ser financiada. Mas usar todo o dinheiro guardado exige cuidado: é necessário preservar as despesas essenciais que vencem antes da próxima entrada de renda e comparar as alternativas disponíveis para o pagamento.
Como começar quando sobra pouco
- Veja o que vence antes de receber de novo. Some alimentação, moradia, transporte necessário, saúde e outras obrigações essenciais. Saldo na conta não significa dinheiro livre.
- Escolha uma primeira meta possível. R$ 100 ou R$ 300 podem funcionar como etapas de organização antes dos R$ 1 mil. Esses valores são exemplos, não regras universais.
- Separe o dinheiro. Use uma divisão identificada no banco ou outra solução que permita distinguir a reserva do saldo para consumo, conferindo custos e regras.
- Defina uma frequência. Pode ser por semana ou a cada recebimento. Se automatizar, confira o saldo para não provocar uso do cheque especial.
- Revise o plano quando a renda mudar. A contribuição pode diminuir ou ser interrompida num mês difícil. Retome quando houver espaço real.
Se o orçamento já termina negativo depois das necessidades básicas, não existe sobra para separar. Nesse caso, a prioridade é reorganizar vencimentos, buscar condições viáveis para dívidas, verificar direitos e benefícios e avaliar oportunidades de renda. Não faz sentido contratar crédito apenas para manter a aparência de uma reserva.
Quem tem dívida deve guardar ou pagar primeiro?
Não há uma divisão única que sirva para todos. Uma dívida com juros altos pode crescer mais depressa do que o rendimento de uma aplicação conservadora. Ao mesmo tempo, ficar sem nenhum dinheiro para uma necessidade imediata pode levar a outro empréstimo.
O Banco Central orienta, em seu material de educação financeira, a mapear as dívidas e organizar o orçamento. A aplicação prática exige olhar taxas, vencimentos e consequências do atraso. Manter uma quantia mínima para necessidades próximas enquanto se negocia uma dívida pode ser uma opção, desde que não se ignorem despesas essenciais ou riscos urgentes.
Antes de aceitar um acordo, compare o custo total e confira se a parcela cabe depois das despesas básicas. Quem precisa escolher entre várias contas pode consultar também o guia da Gazeta: Tenho R$ 5 mil em dívidas e só R$ 500 na mão. O que pago primeiro?
Onde guardar para conseguir usar quando precisar?
A CVM orienta que a reserva priorize baixo risco e facilidade de resgate, sem um período de carência que impeça a retirada. Em linguagem simples, o dinheiro precisa estar protegido de oscilações incompatíveis com esse objetivo e acessível no momento necessário.
No Brasil, poupança e CDBs com resgate diário são exemplos a examinar, não produtos equivalentes nem uma indicação automática. Em um CDB, o investidor empresta dinheiro ao banco. É preciso conferir a instituição, as condições contratadas e os riscos. Aplicações com o mesmo nome podem ter regras diferentes.
Liquidez diária não significa necessariamente saque imediato, 24 horas por dia. Verifique horários, dias úteis, prazo de crédito do resgate, valor mínimo, tarifas e impostos. Uma aplicação que só libera o dinheiro na segunda-feira pode não atender sozinha a uma urgência no sábado.
Ações, criptomoedas e produtos que prendem o dinheiro por longo prazo não combinam com a parcela que precisa estar disponível para um imprevisto imediato. O nome “caixinha”, por si só, também não revela em que o dinheiro está aplicado. Leia as condições antes de transferir.
Depois de R$ 1 mil, qual deve ser o próximo objetivo?
O tamanho da reserva depende das despesas e da vulnerabilidade da renda. O Portal do Investidor, da CVM, apresenta como referência de planejamento uma reserva entre seis e doze meses de gastos, ajustada à estabilidade no trabalho, ao tipo de renda e ao número de pessoas que sustentam a família. É um horizonte de construção, não uma exigência para começar.
Num exemplo hipotético de despesas essenciais de R$ 2 mil por mês, seis meses somariam R$ 12 mil. Ter R$ 1 mil cobriria metade de um mês. Essa comparação mostra por que o primeiro marco precisa ser ampliado conforme a capacidade da família.
Fora do Brasil, a orientação também é começar pelo possível
Nos Estados Unidos, o Consumer Financial Protection Bureau (CFPB), órgão de proteção financeira do consumidor, recomenda uma meta compatível com a situação de cada pessoa e contribuições regulares. O órgão também alerta para o risco de transferências automáticas provocarem saldo insuficiente.
A ideia é útil para o leitor brasileiro: ajustar o hábito à renda disponível, em vez de impor uma meta impossível. Os produtos bancários e as proteções de cada país são diferentes e não devem ser tratados como intercambiáveis.
Perguntas rápidas
Limite do cartão conta como reserva?
Não. É crédito que precisará ser pago. Se a fatura não for quitada integralmente, o uso pode gerar encargos.
Preciso guardar toda semana?
Não. A frequência deve acompanhar os recebimentos. O exemplo semanal serve para mostrar a conta; quem recebe por serviço pode separar uma parcela quando houver entrada e disponibilidade.
Usei a reserva. O plano deu errado?
Se ela pagou uma emergência, cumpriu sua função. Confira o saldo restante e reorganize as contribuições para repor o valor quando for possível.
R$ 1 mil deixam qualquer família protegida?
Não. É uma primeira meta didática. O valor necessário depende do custo de vida, dos dependentes e do tempo que a renda pode ficar comprometida.
Fontes
- Banco Central: Caderno de Educação Financeira, orçamento, dívidas, riscos e liquidez.
- CVM, Portal do Investidor: Emergências e aposentadoria.
- CVM, Portal do Investidor: Liquidez.
- CFPB: An essential guide to building an emergency fund.
- Simulações: cálculos da Gazeta do Valor com depósitos semanais constantes, sem rendimentos, retiradas ou inflação. Apuração em 18 de novembro de 2026.