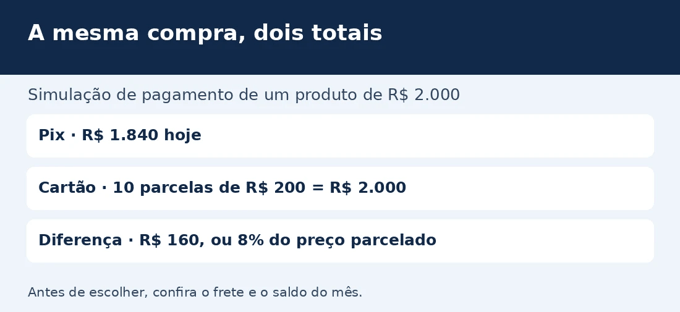
Um produto custa R$ 2.000 em dez parcelas sem juros ou R$ 1.840 no Pix. O desconto à vista é de R$ 160, ou 8% sobre o preço parcelado. É uma economia nominal concreta. Para decidir se vale usar o dinheiro hoje, também importa quanto sobra na conta até o próximo pagamento e quanto das próximas faturas já está comprometido.
Compare o total no carrinho
Multiplique a parcela pelo número de meses. Dez parcelas de R$ 200 somam R$ 2.000. Some o frete a cada opção e aplique somente os cupons que funcionarem para aquele meio de pagamento. Se houver um desconto adicional do cartão ou uma taxa vinculada a alguma modalidade, recalcule o total.
A Lei 13.455 permite preços diferentes em função do prazo ou do instrumento de pagamento e exige que os descontos sejam informados de forma visível ao consumidor. Por isso, uma loja pode oferecer preço menor no Pix e, ao mesmo tempo, anunciar dez parcelas sem juros sobre o preço do cartão. O termo “sem juros” descreve aquele parcelamento, e o desconto à vista continua relevante para comparar os dois valores.
Teste primeiro o mês em que o dinheiro sai
Imagine que o saldo disponível depois das despesas já pagas seja de R$ 2.100 e ainda faltem R$ 550 para contas que vencem antes do próximo salário. Se você pagar R$ 1.840 no Pix, sobram R$ 260. Faltariam R$ 290 para as contas programadas. Nessa situação, a compra à vista só caberia se houvesse outra fonte de dinheiro disponível a tempo.
No cartão, faça o teste na direção oposta. Se a próxima fatura já tem R$ 900 em compras e parcelas previstas, uma nova prestação de R$ 200 leva o total a R$ 1.100, antes de outros gastos. Faça a projeção para os dez meses. Caso as duas opções deixem o orçamento apertado, mudar a data da compra ou buscar um produto mais barato também muda a conta.
E o dinheiro que ficaria aplicado?
Quem tem saldo suficiente para os dois caminhos pode considerar o rendimento líquido que teria ao manter parte do dinheiro aplicado. Para fazer uma comparação justa, considere que o saldo disponível para render diminui a cada parcela paga. Use o rendimento após impostos e taxas e confira quando vence a primeira prestação. Aplicar a taxa de dez meses sobre os R$ 2.000 inteiros superestima o rendimento se o dinheiro sair dessa mesma aplicação mês a mês.
Um jeito rápido de decidir
Anote o total das duas opções, a data de saída de cada valor e o saldo mínimo necessário para cobrir as despesas já previstas. Essa lista ajuda a comparar preço e capacidade de pagamento sem misturar os dois critérios.
Fora do Brasil
A orientação da FTC americana para compras online inclui colocar frete e outras cobranças na comparação entre lojas. O mesmo raciocínio serve para o Pix e o cartão no Brasil, onde a escolha do meio de pagamento pode alterar também o preço do produto.
Perguntas rápidas
Uma parcela sem juros garante fatura sem juros? A oferta vale para o parcelamento da compra. Deixar parte da fatura sem pagar é outra operação, sujeita às condições do cartão.
Como calcular o percentual do desconto? Divida a diferença de R$ 160 pelo preço parcelado de R$ 2.000 e multiplique por 100. O resultado é 8%.