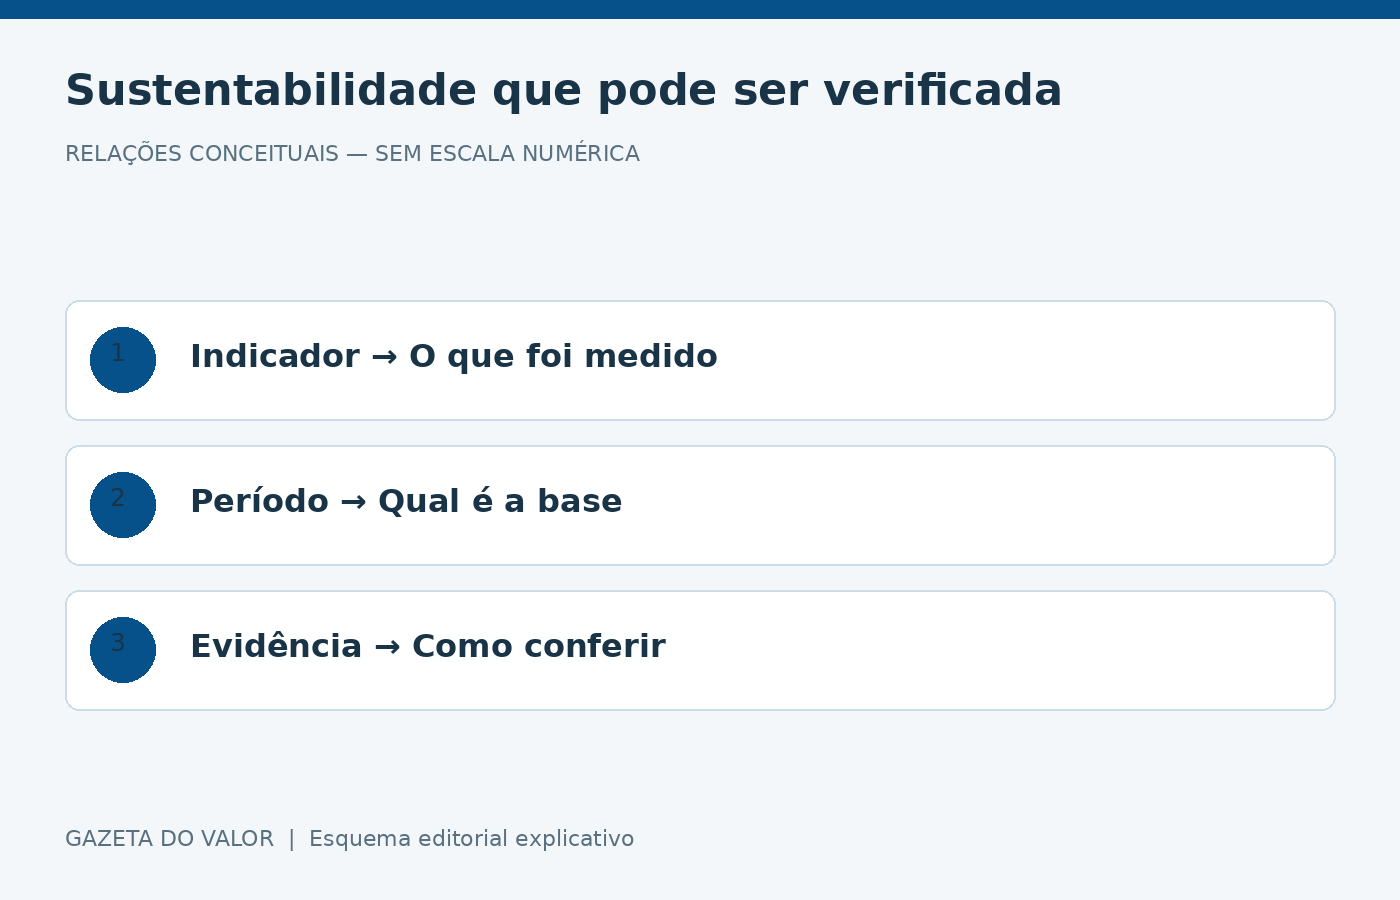
Reduzir desperdício e consumir menos recursos pode melhorar a operação de uma empresa. Mas uma campanha com linguagem ambiental não demonstra, por si só, que esse resultado aconteceu. Para avaliar sustentabilidade empresarial, o ponto de partida é identificar o que foi medido, em qual período e com qual abrangência.
Uma meta descreve uma intenção
Uma companhia pode anunciar que pretende reduzir suas emissões até determinada data. Esse compromisso deve ser lido como objetivo futuro. A comprovação exige acompanhar o inventário e comparar resultados com o ano de referência, observando mudanças no tamanho e nas atividades do negócio.
Os Green Guides da FTC, referência dos Estados Unidos para publicidade ambiental, foram criados para evitar mensagens enganosas e orientar a fundamentação das alegações. Eles não substituem a legislação brasileira; ajudam a entender por que expressões amplas precisam de explicação.
O indicador precisa ter unidade e limite
Dizer que uma operação ficou mais eficiente é diferente de afirmar que ela consumiu menos no total. Uma fábrica pode reduzir energia por unidade produzida e elevar o consumo absoluto ao ampliar a produção. Os dois números respondem a perguntas distintas e devem aparecer com o respectivo denominador.
No caso de gases de efeito estufa, o GHG Protocol Corporate Standard oferece orientações para inventários empresariais. Seu papel é organizar a contabilização; mencionar o padrão não significa que toda declaração da companhia tenha sido verificada por terceiros.
Como comparar dois relatórios
Confira se o documento cobre as mesmas unidades operacionais e o mesmo intervalo de tempo. Aquisições, venda de fábricas e alteração do método de cálculo podem modificar o total sem representar uma melhora equivalente na operação. Busque notas que expliquem revisões e mudanças na base comparativa.
Exemplo de leitura sem confundir as medidas
Considere uma empresa fictícia que informa menor uso de água por tonelada produzida. Antes de interpretar a redução como economia total, procure a quantidade produzida e o volume de água no período. O exemplo não pressupõe um resultado positivo ou negativo: mostra quais informações faltam para concluir.
Também separe redução própria de compensação. Financiar um projeto externo e mudar um processo interno são ações diferentes. Uma comunicação clara explica o alcance de cada uma, os critérios utilizados e as limitações relevantes, sem somar benefícios incompatíveis.
Documentos úteis para acompanhar
Guarde a versão do relatório, o ano-base, a unidade do indicador e a fonte dos dados. Depois, acompanhe se a empresa mantém a mesma forma de divulgação. Mudanças são possíveis, mas precisam ser explicadas para permitir uma comparação consistente.
Na prática, a análise fica mais sólida quando substitui adjetivos por perguntas verificáveis: qual resultado foi obtido, o que ficou fora da conta e onde está a evidência? Esse procedimento permite reconhecer avanços reais sem tratar toda promessa como entrega.
Atualizado em 20/10/2026.