Quando o Copom altera a Selic, o efeito não se resume à rentabilidade de uma aplicação. A decisão muda uma referência importante para o custo do dinheiro e influencia escolhas de consumo, investimento e financiamento. Esses efeitos chegam à economia por caminhos diferentes e com defasagens.
Por isso, não é correto esperar que toda prestação caia no dia seguinte a um corte, nem que todos os preços recuem após uma alta. A política monetária atua sobre condições financeiras e demanda, enquanto outros fatores continuam afetando crédito, produção e inflação.
Quem decide e qual é o objetivo?
O Comitê de Política Monetária, formado pelo presidente e diretores do Banco Central, define a meta para a taxa Selic. A análise considera informações sobre atividade, inflação, expectativas e riscos no Brasil e no exterior.
O Banco Central apresenta a política monetária como instrumento para perseguir a estabilidade de preços. A decisão olha para a trajetória esperada da inflação, e não apenas para o índice divulgado mais recentemente. Um choque temporário e uma pressão persistente podem exigir avaliações diferentes.
Como os juros influenciam o crédito
Uma taxa básica maior tende a elevar o custo de oportunidade de emprestar e de financiar gastos. Isso pode tornar compras e projetos menos atraentes ou mais difíceis de pagar. A intensidade depende das condições do sistema financeiro e de cada operação.
O juro de um empréstimo ao consumidor não é igual à Selic. Prazo, garantias, risco de inadimplência, tributos, despesas e condições comerciais também entram na formação do custo. Mesmo com uma mudança da taxa básica, duas propostas podem reagir de formas diferentes. Para comparar contratos, olhe o Custo Efetivo Total e o valor total a pagar.
Consumo e investimento respondem com o tempo
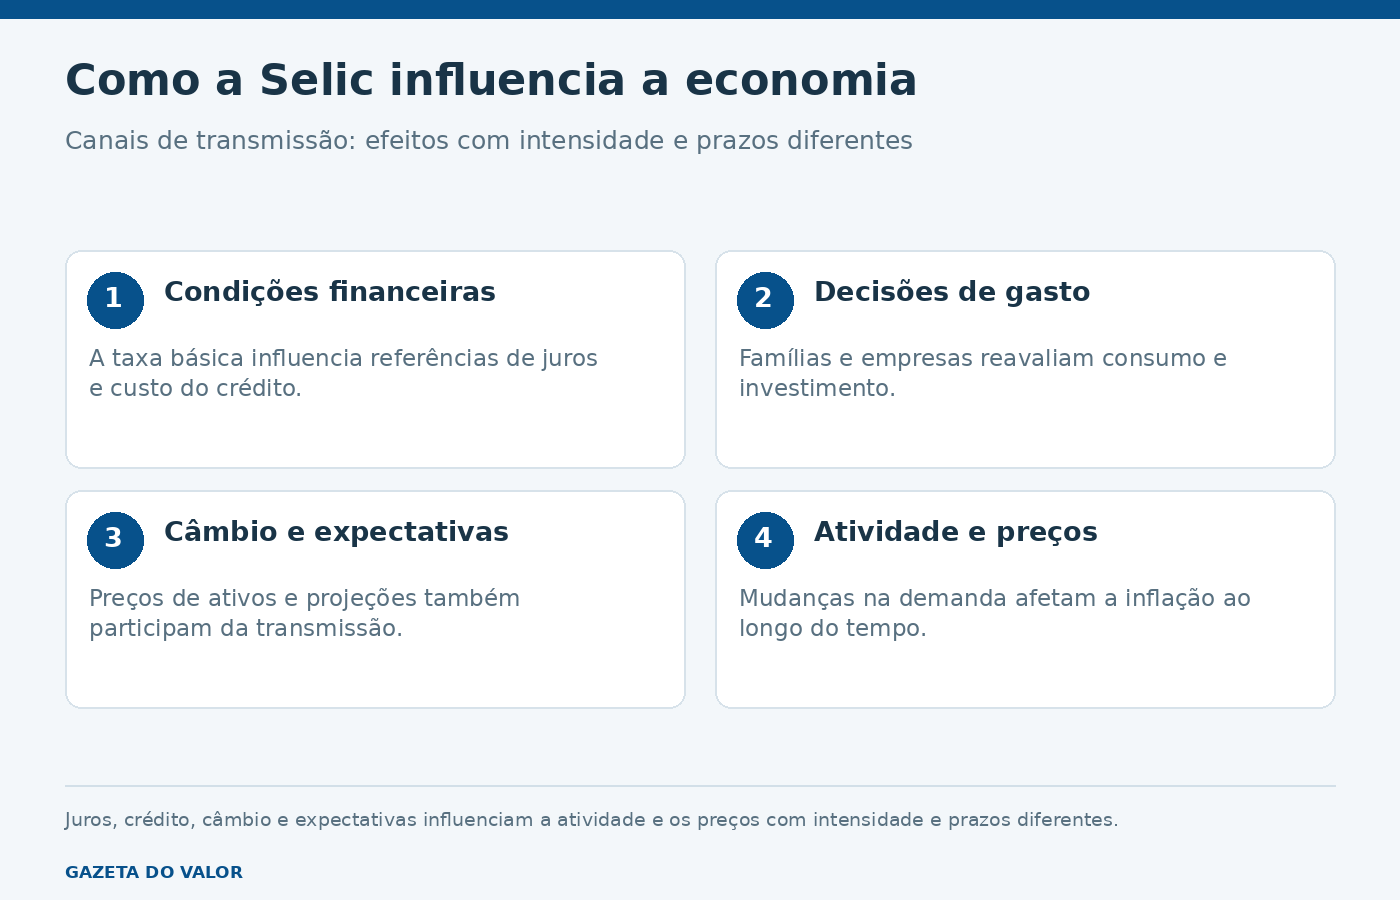
Os mecanismos de transmissão descritos pelo BC incluem juros, crédito, câmbio, preços de ativos e expectativas. Uma família pode adiar uma compra financiada; uma empresa pode rever a expansão quando o custo de capital sobe. Essas decisões afetam a demanda e, posteriormente, a dinâmica de preços.
Nem todo setor responde com a mesma velocidade. Contratos existentes, necessidade de reposição, renda, concorrência e acesso a financiamento alteram a reação. Um bem importado também pode ser influenciado pelo câmbio, que depende de fatores domésticos e internacionais, e não apenas da diferença entre juros.
O mercado reage à surpresa, não só à direção
Se investidores já esperavam um corte, parte de seus efeitos pode estar incorporada aos preços antes do anúncio. Uma decisão na direção prevista, mas acompanhada de sinalização diferente sobre o futuro, pode provocar reação relevante. Assim, não há regra automática segundo a qual corte de juros faz qualquer ação subir.
Imagine dois comunicados hipotéticos com a mesma taxa final. Um indica preocupação crescente com inflação; outro descreve melhora consistente do cenário. Mesmo sem diferença no número do dia, a leitura sobre os próximos passos pode mudar. O exemplo mostra a importância de analisar a justificativa.
Como acompanhar sem depender de manchetes isoladas
Leia o comunicado, depois a ata e os relatórios oficiais. O Relatório de Política Monetária explica que as projeções são condicionais a hipóteses e apresentam incerteza. Projeção não é promessa nem resultado já ocorrido.
- Confira a data da decisão e o período a que cada indicador se refere.
- Separe a taxa atual das expectativas sobre reuniões futuras.
- Observe inflação, atividade e riscos mencionados pelo Comitê.
- Nas finanças pessoais, avalie o contrato concreto em vez de presumir uma mudança automática.
Para financiamentos, o guia de comparação de CET e custo total mostra como transformar condições de crédito em uma análise do orçamento. Entender a Selic ajuda a ler o cenário; a decisão individual ainda depende de prazo, custo e necessidade.
Atualizado em 19/10/2026.