Uma interrupção de energia, um fornecedor que não entrega ou uma semana de vendas fracas pode revelar o quanto uma empresa depende de improviso. No pequeno negócio, resiliência empresarial significa preparar a continuidade da operação, e não apenas insistir quando as contas deixam de fechar.
A diferença aparece nas decisões anteriores ao problema: quais atividades precisam voltar primeiro, quem pode substituir uma pessoa-chave e quanto tempo o caixa suporta uma redução de entradas. Um plano curto, conhecido pela equipe e testado, costuma ser mais útil do que uma lista extensa que ninguém consulta.
Resiliência empresarial começa pela operação essencial
Escolha os produtos e serviços que precisam continuar disponíveis para preservar atendimento, segurança e compromissos assumidos. Identifique os recursos necessários: pessoas, equipamentos, internet, informações e fornecedores. Nem toda atividade precisa ser retomada ao mesmo tempo.
O guia de continuidade para pequenas empresas da UNDRR oferece modelos com diferentes níveis de complexidade. A proposta é adaptar o planejamento à capacidade da organização, incluindo resposta e recuperação diante de interrupções.
- Atividade crítica: o que não pode parar por muito tempo?
- Dependência: qual recurso permite executar essa atividade?
- Alternativa: como atender provisoriamente sem esse recurso?
- Responsável: quem decide, comunica e acompanha a retomada?
O caixa precisa mostrar datas, não apenas totais
Uma venda registrada hoje pode virar dinheiro apenas depois do vencimento de despesas importantes. Monte uma projeção com saldos, recebimentos prováveis e pagamentos por data. Separe valores confirmados de estimativas e não trate limite de crédito como recurso próprio disponível sem custo.
O manual do Sebrae sobre plano de negócios ajuda a estruturar a análise financeira e a necessidade de capital. Para aprofundar a rotina, veja também a gestão de riscos no pequeno negócio.
Uma simulação revela a velocidade de consumo da reserva
Imagine uma empresa fictícia com R$ 20 mil disponíveis para suportar uma redução temporária de receitas. Se a diferença mensal entre saídas e entradas for de R$ 5 mil, esse valor cobre quatro meses. Se a diferença subir para R$ 8 mil, a cobertura cai para dois meses e meio.
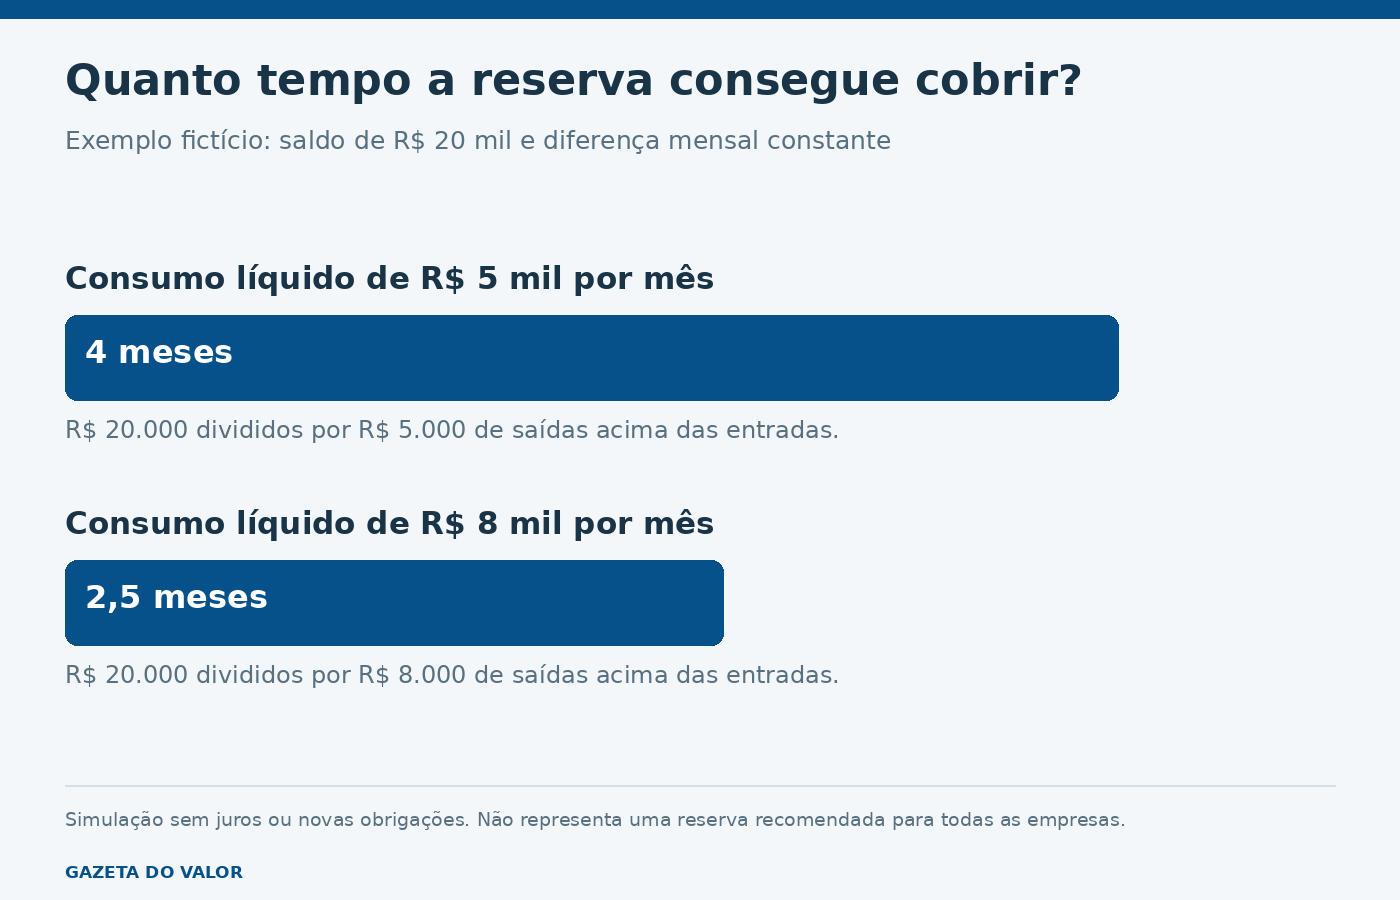
O cálculo divide o saldo pelo consumo líquido mensal de caixa. Ele supõe uma diferença constante e não inclui juros, novas obrigações ou recuperação das vendas. Não é uma recomendação de reserva ideal; é um teste para enxergar como uma mudança de ritmo encurta o tempo de reação.
Vender mais também pode exigir mais dinheiro
Uma promoção pode antecipar compras de estoque, aumentar entregas e gerar recebimentos parcelados. Se o desembolso ocorrer antes da entrada, o crescimento pode pressionar o capital de giro. Avalie margem, prazo e capacidade de entrega juntos, antes de escolher volume como resposta para qualquer dificuldade.
Em orientações publicadas durante a pandemia, o Sebrae destacou a importância do controle financeiro em períodos de crise. O contexto daquele material é específico, mas a necessidade de acompanhar entradas e saídas continua útil para organizar decisões.
Teste as alternativas antes de precisar delas
Confira se um segundo fornecedor realmente atende o prazo necessário e se as pessoas sabem como recuperar os dados usados no atendimento. Combine contatos de emergência e uma mensagem objetiva para clientes. Uma alternativa que depende da memória do dono pode falhar justamente quando ele estiver indisponível.
Escolha um cenário simples para o teste: por exemplo, ficar um turno sem o sistema principal. Verifique quais pedidos podem ser atendidos com segurança, o que precisa ser registrado e como conciliar as informações depois. Preserve dados pessoais e não transforme uma solução provisória em um acesso sem controle.
Defina quando adaptar e quando interromper uma iniciativa
Persistência não obriga a financiar indefinidamente uma operação inviável. Estabeleça sinais de revisão, como atraso recorrente, margem insuficiente ou dependência excessiva de um cliente. O texto sobre margens e custos do negócio digital mostra por que faturamento e resultado precisam ser acompanhados separadamente.
Registre o que mudou após cada incidente e atualize responsáveis, contatos e projeções. A resiliência aparece quando a empresa aprende com o teste e ganha opções concretas para continuar atendendo, com decisões compatíveis com sua capacidade financeira.
Atualizado em 20/10/2026.