Chegou uma mensagem dizendo que uma dívida de R$ 5.000 pode ser quitada por R$ 500. A conta fecha: são 90% de desconto sobre o saldo informado. Antes de pagar, porém, vale responder a três perguntas. Quem está oferecendo o acordo? Qual dívida ele quita? E quanto sai do seu bolso até o último pagamento?
Descontos altos existem. A Serasa informa que a 36ª edição do Feirão Limpa Nome, de 3 de novembro a 6 de dezembro de 2026, tem ofertas que chegam a 99%. Esse é o teto anunciado da campanha. As condições dependem da dívida e da empresa credora.
90% de desconto sobre qual valor?
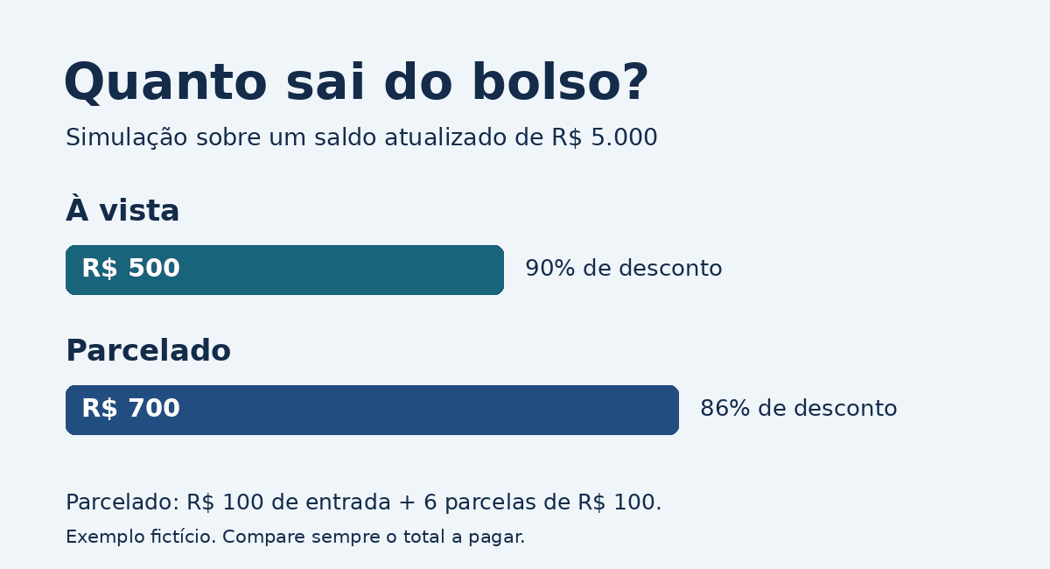
Imagine que o débito começou em R$ 1.000 e que o credor informa um saldo atualizado de R$ 5.000. Se a quitação custa R$ 500, você paga 10% do saldo atualizado e metade do valor original. Os dois números descrevem o mesmo acordo. Por isso, peça a origem da cobrança, o número do contrato e a composição do saldo, especialmente se o valor cresceu muito.
Agora imagine que a oferta de R$ 500 vale à vista. Para parcelar, o credor pede R$ 100 de entrada e seis parcelas de R$ 100. O total sobe para R$ 700. Sobre os mesmos R$ 5.000, o desconto cai de 90% para 86%. É um exemplo fictício. Na proposta real, some a entrada a todas as prestações e compare os totais.
Como confirmar se a oferta é verdadeira
- Abra por conta própria o aplicativo oficial do credor ou acesse o site digitando o endereço. Se a oferta chegou por mensagem, confirme as condições pelo canal oficial antes de usar o link recebido.
- Confira a empresa, o contrato, o valor e o vencimento. Se uma terceira empresa estiver cobrando, confirme com o credor original se ela está autorizada ou se assumiu a dívida.
- Antes de confirmar o boleto ou o Pix, compare o beneficiário e o valor exibidos pelo banco com os dados do acordo. Se houver divergência, pare e peça esclarecimento pelo canal oficial.
Se você já pagou e suspeita de golpe, avise o banco imediatamente e guarde a mensagem, o boleto e o comprovante. Em caso de fraude por Pix, o Banco Central orienta a contestar a transação e solicitar o Mecanismo Especial de Devolução. A recuperação do dinheiro depende da análise do caso e da disponibilidade de recursos.
O acordo quita a dívida inteira?
Peça a proposta por escrito. Procure a identificação dos contratos incluídos, o valor total a pagar, os vencimentos e a condição para a quitação. Se o anúncio diz “pague R$ 500 hoje”, confira se esse valor encerra o débito à vista ou se é a entrada de um parcelamento. Pergunte também o que acontece com o desconto e com o saldo se uma parcela atrasar.
Depois do pagamento, guarde os comprovantes e peça ao credor a confirmação da quitação. Pela Súmula 548 do Superior Tribunal de Justiça, cabe ao credor retirar o registro daquela dívida do cadastro de inadimplentes em até cinco dias úteis após o pagamento integral e efetivo. Em um parcelamento, peça por escrito o prazo previsto para a baixa. Outros débitos podem continuar no cadastro.
A parcela cabe num mês apertado?
Calcule quanto sobra depois de aluguel, alimentação, transporte e contas básicas. Se sobram R$ 150, uma prestação de R$ 100 deixa R$ 50 para imprevistos. Se as despesas essenciais sobem R$ 80 em um mês, já faltam R$ 30. Nesse cenário, compare outras propostas ou peça um vencimento alinhado ao recebimento do salário. Se o pagamento à vista exigir outro empréstimo, inclua o custo total desse crédito na comparação.
O que se recomenda fora do Brasil
Nos Estados Unidos, o órgão de defesa financeira do consumidor, CFPB, orienta a confirmar a dívida, propor um valor que caiba no orçamento e obter por escrito os termos do acordo antes de pagar. No Brasil, a mesma sequência ajuda a conferir o que foi prometido, enquanto a Súmula 548 orienta o prazo para retirar o registro após a quitação integral.
Perguntas frequentes
Um desconto de 90% é sinal de golpe?
O percentual sozinho diz pouco. Confirme a origem pelo canal oficial e veja se o beneficiário do pagamento coincide com o indicado no acordo.
O acordo inclui todas as minhas dívidas com o banco?
Confira quais contratos estão listados. Se você tem cartão, cheque especial e empréstimo no mesmo banco, peça que o credor diga quais deles serão quitados.
Qual número devo comparar entre duas ofertas?
Compare o valor total a pagar, incluindo a entrada. Veja também o calendário das parcelas e as condições em caso de atraso.