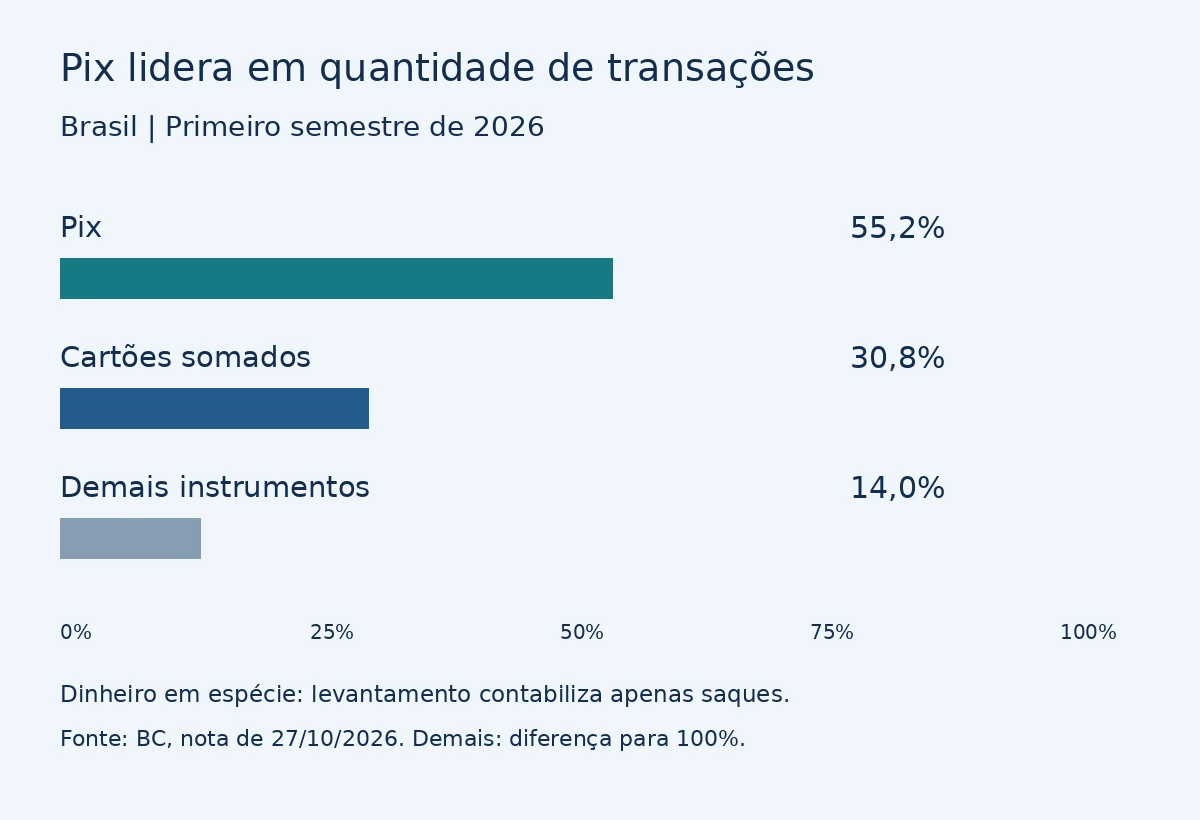
O Pix respondeu por 55,2% da quantidade de transações no levantamento de pagamentos de varejo do Banco Central referente ao primeiro semestre de 2026. Foram quase 44 bilhões de operações, um crescimento de 19,4% em relação aos mesmos seis meses de 2025, segundo os dados divulgados em 27 de outubro.
A liderança ajuda a explicar por que o pagamento instantâneo se tornou tão presente nas compras e transferências. Para quem vende, isso exige atenção à organização dos recebimentos. Para quem compra, praticidade continua dependendo de conferir o destinatário e o valor antes da confirmação.
É a participação do Pix na quantidade de transações do levantamento. Não significa 55,2% de todo o dinheiro gasto no Brasil: compras em dinheiro vivo não são integralmente medidas nessa base, que contabiliza apenas os saques no caso do dinheiro em espécie.
Mais usado não significa maior valor movimentado
Os cartões somados representaram 30,8% da quantidade de operações. Quando a comparação passa a ser o valor movimentado, a TED ficou à frente, com 32,7%, enquanto o Pix respondeu por 28,1%.
Uma transferência de valor elevado e várias compras pequenas pesam de maneiras diferentes nesses dois indicadores. Por isso, quantidade de transações e volume financeiro não devem ser tratados como a mesma coisa.
O que muda para quem vende?
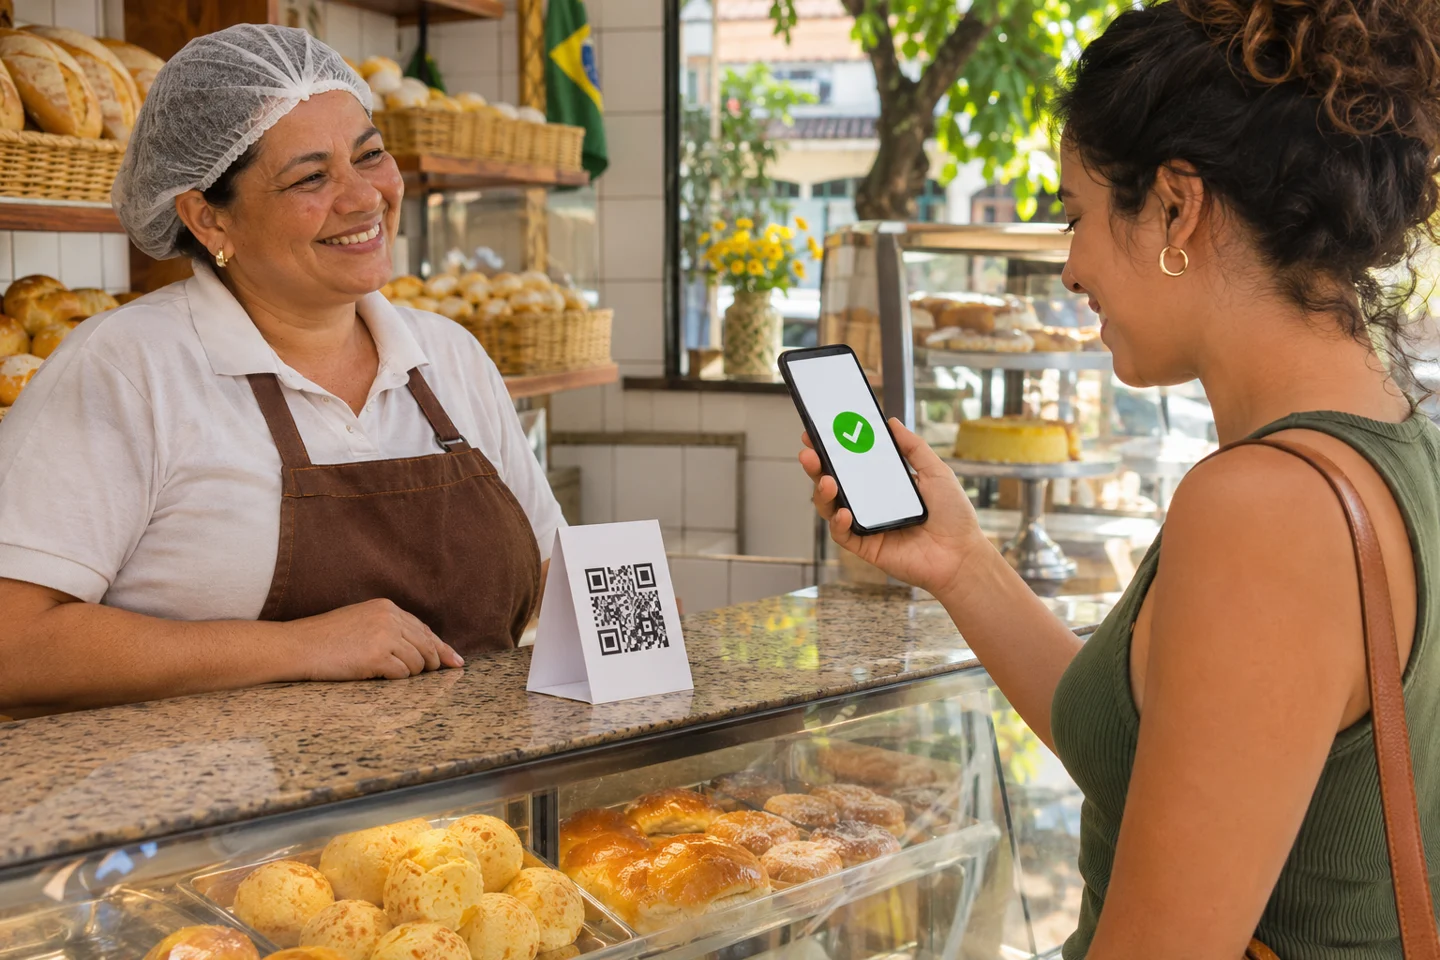
O Pix permite transferir recursos em poucos segundos, em qualquer dia e horário, conforme a descrição do Banco Central. Para um pequeno negócio, esse funcionamento pode facilitar o recebimento e a organização do caixa.
Isso não elimina a necessidade de registrar a venda e conferir se o dinheiro entrou na conta. A confirmação deve vir do aplicativo ou sistema usado pelo próprio estabelecimento, e não somente de uma imagem de comprovante apresentada pelo comprador.
Pix é sempre gratuito para o comerciante?
Não. O Banco Central informa que pessoas jurídicas podem ser tarifadas nas situações previstas para o serviço. O custo depende das condições oferecidas pela instituição financeira.
Em regra, pessoas físicas não pagam para fazer ou receber Pix, mas existem exceções. Microempreendedores individuais, os MEIs, e empresários individuais seguem as regras de pessoas físicas. Portanto, não basta olhar apenas o nome do meio de pagamento para concluir qual será o custo de um negócio.
Antes de oferecer desconto
O comerciante precisa comparar os custos reais dos meios de pagamento e a margem da venda. Receber por Pix, por si só, não define um percentual de desconto nem torna toda operação sem custo.
E para o consumidor?
O pagamento exige atenção ao nome de quem recebe, ao valor e à legitimidade da cobrança. Um QR code torna o preenchimento mais fácil, mas não substitui a conferência das informações apresentadas no aplicativo.
O Banco Central mantém orientações de segurança e mecanismos para tratar suspeitas de fraude. A possibilidade de recuperação do dinheiro depende das regras aplicáveis e das condições do caso; não deve ser entendida como devolução automática garantida.
O avanço muda as regras de hoje?
O balanço divulgado em outubro é um retrato do uso dos meios de pagamento. Ele não cria, por si só, uma nova obrigação para consumidores ou comerciantes.
No cotidiano brasileiro, o ponto é combinar a facilidade de pagar com controles simples: conferir a operação, acompanhar o extrato e entender os custos do serviço contratado. A popularidade do Pix não dispensa esses cuidados.