O preço anunciado do imóvel pode continuar igual, mas a conta para comprá-lo mudou. Bradesco, Itaú e Santander reajustaram as condições do financiamento imobiliário na última semana de outubro de 2026, em meio à alta dos juros futuros e do custo de captação.
Para quem procura a casa própria no Brasil, a diferença aparece no orçamento: com o mesmo valor financiado e o mesmo prazo, uma taxa maior aumenta os juros cobrados. Para manter a prestação dentro do limite da renda, pode ser necessário oferecer mais entrada ou procurar um imóvel mais barato.
O que mudou nos bancos
Segundo levantamento da Folha atualizado em 30 de outubro, o Itaú passou de uma taxa mínima de 11,99% para 12,95% ao ano, mais Taxa Referencial (TR). O Santander informou novas operações a partir de 12,49% ao ano, mais TR, com reajuste de cerca de 0,2 ponto percentual.
No Bradesco, é preciso atenção à modalidade. A VEJA publicou comunicado do banco sobre taxas máximas: o teto do segmento Private passou a 13,60% ao ano, mais TR, e o segmento Principal chegou a 14,10%. A instituição ressalta que as propostas são negociadas individualmente.
Esses percentuais não são uma oferta universal. Taxas mínimas, máximas e condições de segmentos diferentes não devem ser comparadas como se todos os clientes recebessem a mesma proposta. Perfil de crédito, relacionamento, garantia e linha contratada podem mudar o resultado.
Por que o financiamento sobe quando a casa não muda
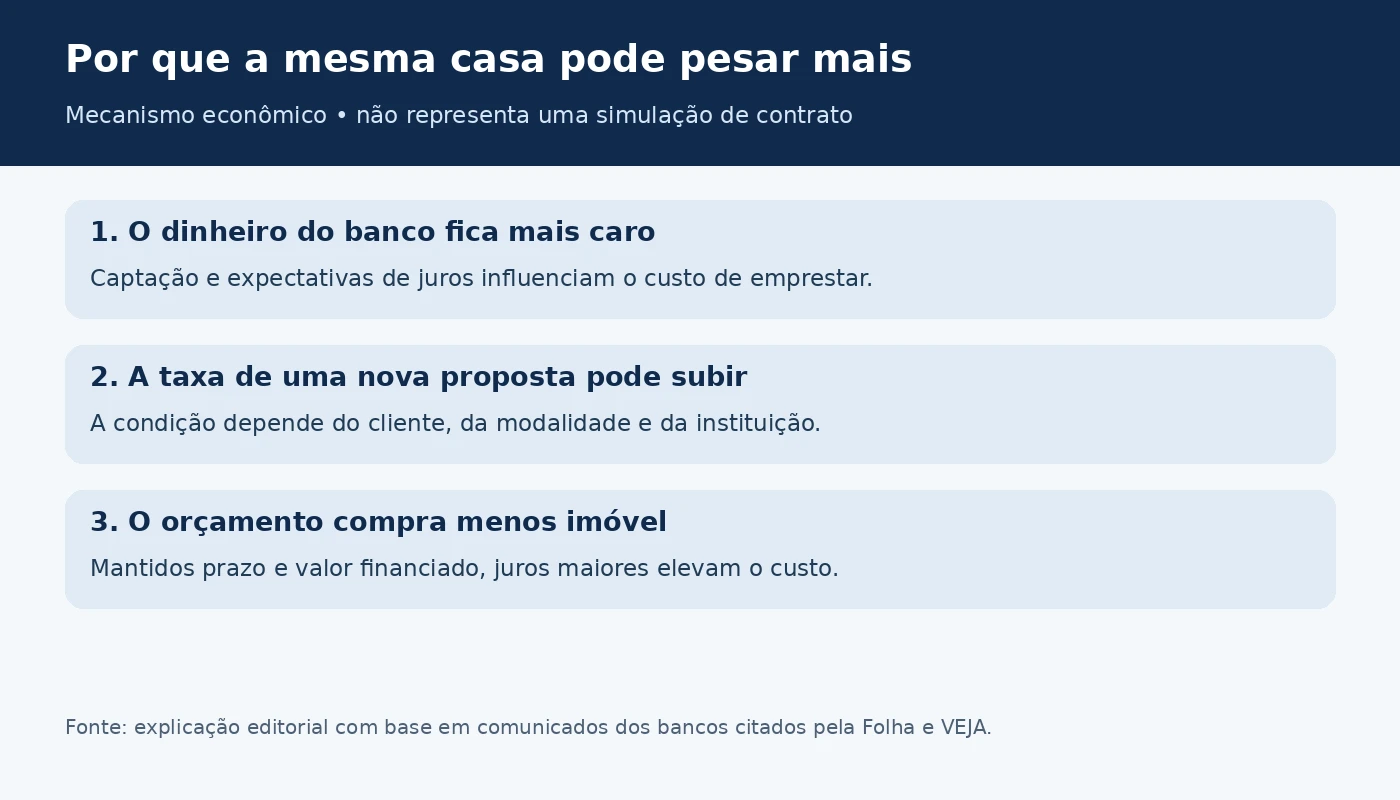
Um banco precisa obter recursos para emprestar por muitos anos. O custo desse dinheiro depende das fontes de financiamento e das condições do mercado. Se investidores exigem uma remuneração maior para fornecer recursos, uma nova operação imobiliária também pode ficar mais cara.
Juros futuros são as taxas negociadas hoje para prazos adiante. Eles refletem expectativas sobre inflação, política monetária e riscos. Por isso, uma proposta de financiamento pode mudar antes de uma nova decisão sobre a Selic, a taxa básica de juros.
Os bancos também analisam quanto dinheiro está disponível, o risco de não receber e a estratégia de cada produto. Não existe uma equivalência automática entre uma variação da Selic e a taxa oferecida a cada comprador.
O impacto no Brasil vai além da prestação
A primeira consequência possível é a redução do poder de compra. Se uma família já destinou uma parcela elevada da renda à futura prestação, uma proposta mais cara pode ultrapassar seu orçamento, mesmo que o vendedor mantenha o preço.
Também pode haver adiamento de compras e negociações por descontos. Para construtoras e imobiliárias, condições mais restritas podem dificultar vendas. Esses são canais possíveis de transmissão do crédito caro, não uma previsão de queda generalizada nos preços.
A mudança em novas propostas não significa, por si só, aumento do juro de todos os contratos existentes. Quem já financia deve conferir as cláusulas de sua operação, incluindo indexador, atualização do saldo e seguros.
As quatro contas que merecem comparação
- Entrada e despesas iniciais: avalie também os custos de documentação e a reserva necessária depois da compra.
- Custo Efetivo Total (CET): peça o indicador que reúne os custos da operação, além do juro anunciado.
- Indexador e amortização: entenda como o saldo é atualizado e como o principal da dívida será pago.
- Total e prazo: uma prestação menor obtida com prazo maior pode resultar em mais juros ao longo dos anos.
O que observar na próxima proposta
Comparações ficam mais úteis quando usam o mesmo valor financiado, prazo e sistema de amortização. A família deve pedir propostas por escrito e verificar por quanto tempo cada condição permanece válida.
A notícia desta semana é o reajuste das condições de crédito nos bancos citados. O efeito sobre cada brasileiro dependerá da proposta concreta. É nessa diferença, muitas vezes escondida atrás de uma taxa de anúncio, que a mesma casa pode passar a exigir uma conta maior.