Organizar as finanças começa por saber o que entra, o que já está comprometido e quais escolhas ainda podem ser feitas. Uma atitude otimista não substitui renda suficiente, nem elimina juros ou despesas essenciais. Hábitos de acompanhamento ajudam porque tornam os problemas visíveis antes que se acumulem.
Em vez de buscar uma suposta “mentalidade de milionário”, vale montar uma rotina compatível com a própria realidade. O resultado esperado não é uma promessa de riqueza: é ganhar clareza para pagar compromissos, reduzir desperdícios e construir espaço para objetivos possíveis.
Registre o dinheiro disponível de verdade
O Banco Central define orçamento pessoal como um planejamento que mostra ganhos e gastos. Para começar, reúna as entradas líquidas e os pagamentos de um período. Não conte limite do cartão ou cheque especial como renda.
Se a renda varia, separe o que é recorrente do que foi excepcional. Um pagamento extra pode ajudar a resolver uma pendência, mas assumir uma nova parcela mensal com base nele cria um compromisso que talvez não encontre a mesma entrada no mês seguinte.
A ferramenta pode ser simples. O próprio BC informa que não é necessário um aplicativo para fazer o orçamento. Um caderno atualizado funciona melhor que uma planilha sofisticada abandonada depois de uma semana.
Olhe os gastos em três grupos
- Compromissos essenciais: moradia, alimentação, saúde e transporte necessário, conforme a realidade da família.
- Obrigações contratadas: parcelas, assinaturas e outros pagamentos já assumidos.
- Gastos ajustáveis: despesas sobre as quais ainda existe alguma escolha de valor, frequência ou momento.
Essa divisão serve para investigar, não para culpar quem tem pouca margem. Quando as despesas essenciais já consomem a renda, cortar um pequeno lazer pode não resolver o desequilíbrio. O diagnóstico precisa mostrar o tamanho do problema e orientar a procura de alternativas de renda, revisão contratual ou negociação.
Inclua gastos que aparecem uma vez por ano. Se uma despesa previsível custa R$ 600 e vence em seis meses, reservar R$ 100 por mês é uma forma de prepará-la, desde que esse valor caiba no orçamento. A conta é fictícia e não considera rendimento.
Troque metas vagas por uma conta verificável
A orientação do Portal do Investidor sobre objetivos relaciona planejamento às escolhas que se pretende realizar. “Guardar dinheiro” é uma intenção; definir finalidade, valor e prazo permite verificar quanto precisa ser separado.
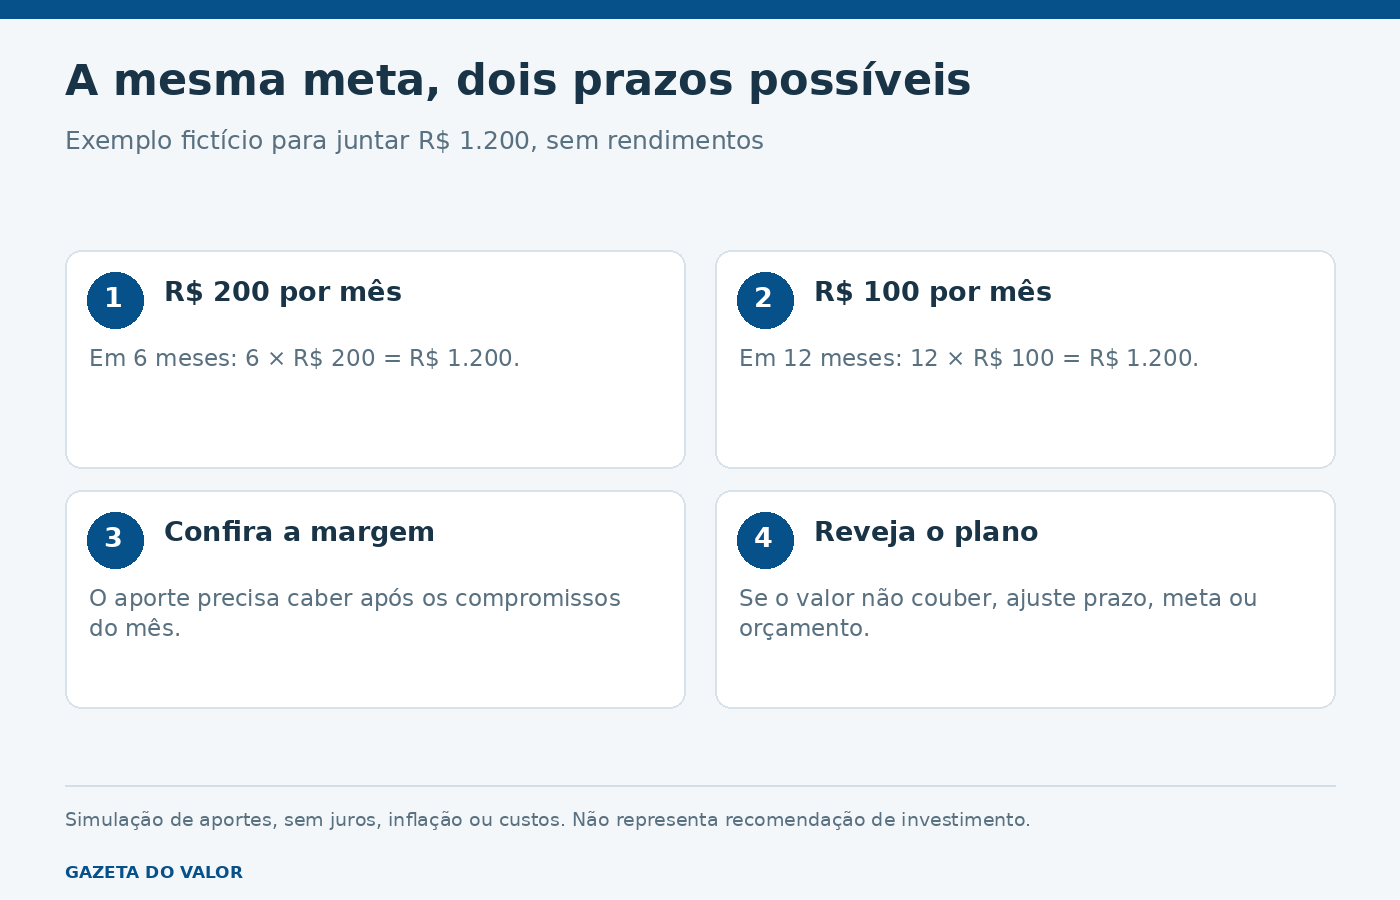
Exemplo fictício: uma meta de R$ 1.200 em seis meses exige R$ 200 por mês, sem considerar juros. Se só houver R$ 100 disponíveis, será necessário rever o prazo, reduzir o valor da meta ou encontrar uma diferença sustentável de renda e despesas. A planilha não cria dinheiro: ela mostra a escolha que falta fazer.
Mapeie as dívidas antes de buscar rentabilidade
Liste saldo, vencimento, parcela e custo de cada dívida. Olhar apenas para o valor mensal pode esconder um prazo longo ou encargos elevados. Uma troca de dívida precisa ser comparada pelas condições completas, sem presumir que uma nova oferta será vantajosa.
Se os pagamentos já não couberem, veja o guia para renegociar dívidas com uma parcela sustentável. O valor do acordo deve ser compatível com o orçamento depois das despesas essenciais, e não com a expectativa de um mês excepcional.
Separe imprevistos de objetivos programados
O Portal do Investidor distingue a reserva para emergências de recursos voltados a objetivos de longo prazo. A necessidade de acesso e o risco aceito precisam corresponder à finalidade do dinheiro. Não faz sentido tratar uma conta com vencimento próximo como se pudesse esperar indefinidamente por uma recuperação de mercado.
O tamanho da reserva depende das despesas, da estabilidade da renda, das responsabilidades familiares e dos recursos disponíveis. Começar com um valor pequeno pode ser um passo útil, mas não elimina a necessidade de rever a proteção ao longo do tempo.
Faça uma revisão curta e regular
Escolha um momento para conferir extratos, parcelas futuras e mudanças de preço. Cancele serviços que não usa quando as condições permitirem e registre o que de fato foi encerrado. Dinheiro que parecia livre pode já estar destinado a compras parceladas.
Uma rotina financeira funciona quando produz decisões: corrigir um registro, ajustar um compromisso, antecipar uma despesa previsível ou mudar o prazo de uma meta. A consistência está em voltar aos números e adaptá-los à vida, sem transformar organização em promessa de resultado garantido.
Atualizado em 20/10/2026.