O preço é R$ 1.200 em 12 parcelas de R$ 100 ou R$ 1.080 à vista. A compra parcelada não tem acréscimo sobre o valor de vitrine, mas pagar imediatamente economiza R$ 120. É nesse tipo de comparação, e não apenas na expressão sem juros, que começa uma decisão financeira bem informada.
Não existe uma resposta única para todas as compras. O desconto precisa ser colocado ao lado do orçamento, das outras prestações e do dinheiro que será necessário antes de terminar o parcelamento.
Compare os dois preços por escrito
A Lei nº 13.455/2017 autoriza a diferenciação de preços conforme o prazo ou o instrumento de pagamento. A informação sobre descontos deve estar visível. Isso permite ofertas distintas para pagamento à vista e a prazo, sem transformar qualquer desconto em um direito automático a uma porcentagem específica.
O Procon de Santa Catarina orienta que as condições sejam apresentadas de maneira clara. Antes de pagar, confirme o valor para cada opção e o número de prestações. Guarde a oferta quando houver diferença entre o anúncio e o caixa.
Um desconto de 10% não é uma taxa de juros mensal
No exemplo fictício de R$ 1.200 parcelados e R$ 1.080 à vista, a economia é de R$ 120. O desconto equivale a 10% do preço de R$ 1.200. Esse percentual não pode ser simplesmente dividido por 12 e apresentado como taxa mensal do financiamento.
Para calcular uma taxa implícita, entram as datas e o valor de cada pagamento. Uma primeira parcela paga hoje, por exemplo, produz um fluxo diferente de uma compra cuja primeira cobrança ocorre apenas no mês seguinte. Para a comparação cotidiana, comece pelo que já é verificável: total à vista, soma das parcelas e calendário dos pagamentos.
| Opção fictícia | Desembolso | Ponto de atenção |
|---|---|---|
| À vista | R$ 1.080 hoje | Reduz o dinheiro disponível imediatamente |
| Parcelado | 12 parcelas de R$ 100 | Compromete R$ 100 de cada mês durante um ano |
Olhe o conjunto das parcelas
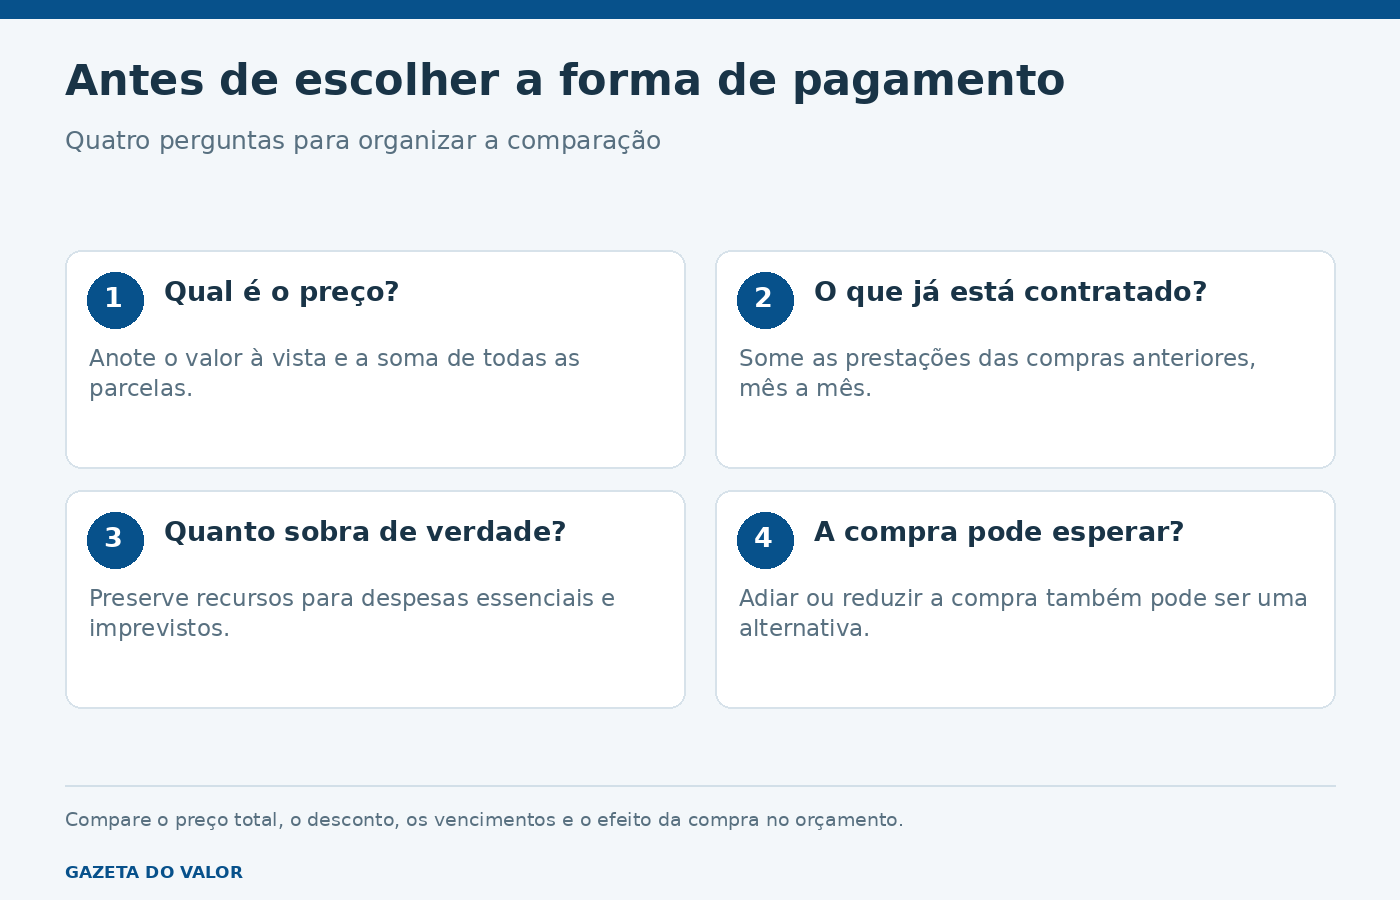
Uma prestação de R$ 100 pode parecer pequena. Cinco compras com esse mesmo valor ocupam R$ 500 por mês, antes de qualquer despesa básica. O limite do cartão informa quanto a instituição permite gastar; ele não mede quanto a família consegue pagar com tranquilidade.
No folheto Pagar contas, o Banco Central chama atenção para o impacto das compras parceladas sobre a renda dos meses seguintes. Anote os compromissos que já existem e o mês em que cada um termina. Essa visão evita contar várias vezes com a mesma sobra de dinheiro.
Compra parcelada e fatura parcelada são operações diferentes
Comprar em prestações na loja não significa ter autorização para pagar apenas parte da fatura do cartão sem custo. Se o consumidor não paga a fatura integralmente e contrata crédito rotativo ou parcelamento da fatura, surge outra operação, com condições e encargos próprios.
O Banco Central reúne as regras do cartão de crédito e as diferenças entre essas modalidades. Confundir a promoção da loja com o financiamento oferecido pelo emissor pode transformar uma compra inicialmente planejada em uma dívida mais cara.
Quando o desconto não resolve o problema
Pagar à vista pode ser mais barato e ainda assim deixar faltar dinheiro para despesas essenciais. Parcelar preserva caixa no dia da compra, mas não cria renda. Se nenhuma das alternativas cabe no orçamento, adiar ou reduzir a compra também precisa entrar na comparação.
- Confira se há outras despesas relevantes antes do próximo recebimento.
- Não conte com rendimentos incertos para justificar prestações fixas.
- Considere se o bem será usado durante todo o período em que será pago.
- Evite comparar uma taxa bruta de investimento com um custo de crédito sem considerar impostos, prazos e riscos.
Uma decisão consistente responde a duas perguntas: qual alternativa custa menos e qual pode ser cumprida sem desequilibrar as contas? Se as prestações antigas já consomem a renda, o primeiro passo pode ser organizar e renegociar as dívidas existentes, antes de adicionar uma nova compra.
Atualizado em 19/10/2026.