O caso Americanas tornou visível uma dificuldade da análise empresarial: números divulgados ao mercado dependem de registros, controles e explicações consistentes. Ler apenas lucro ou faturamento deixa de fora dívidas, prazos e operações que podem alterar a compreensão do risco.
O que um comunicado oficial permite afirmar
Em nota de 30 de janeiro de 2026, a CVM informou a instauração de dois inquéritos: um sobre a atuação de bancos e intermediários e outro sobre deveres fiduciários de integrantes de conselhos e comitês. A abertura de apuração não equivale à condenação dos envolvidos.
Esse documento descreve o estágio dos procedimentos naquela data. Não deve ser interpretado como retrato de todas as decisões posteriores. Ao acompanhar o caso, é necessário identificar órgão, processo, data e natureza de cada manifestação.
Investigar, acusar e julgar são etapas diferentes
Uma investigação busca esclarecer fatos. Uma acusação apresenta imputações que precisam ser examinadas com possibilidade de defesa. Uma decisão pode reconhecer ou afastar responsabilidade e ainda estar sujeita a recursos. Reunir tudo sob a palavra culpado elimina distinções essenciais.
A discussão sobre bancos também exige essa cautela. A existência de uma relação comercial não prova participação em uma irregularidade. Responsabilidades devem ser atribuídas conforme os fatos demonstrados e as decisões competentes, e não por associação automática.
O balanço deve ser lido com as notas
O total de fornecedores, a dívida financeira e os fluxos de caixa ajudam a responder perguntas diferentes. Uma operação de financiamento ligada ao pagamento de fornecedores precisa ser compreendida em sua substância econômica, seus prazos e sua apresentação contábil.
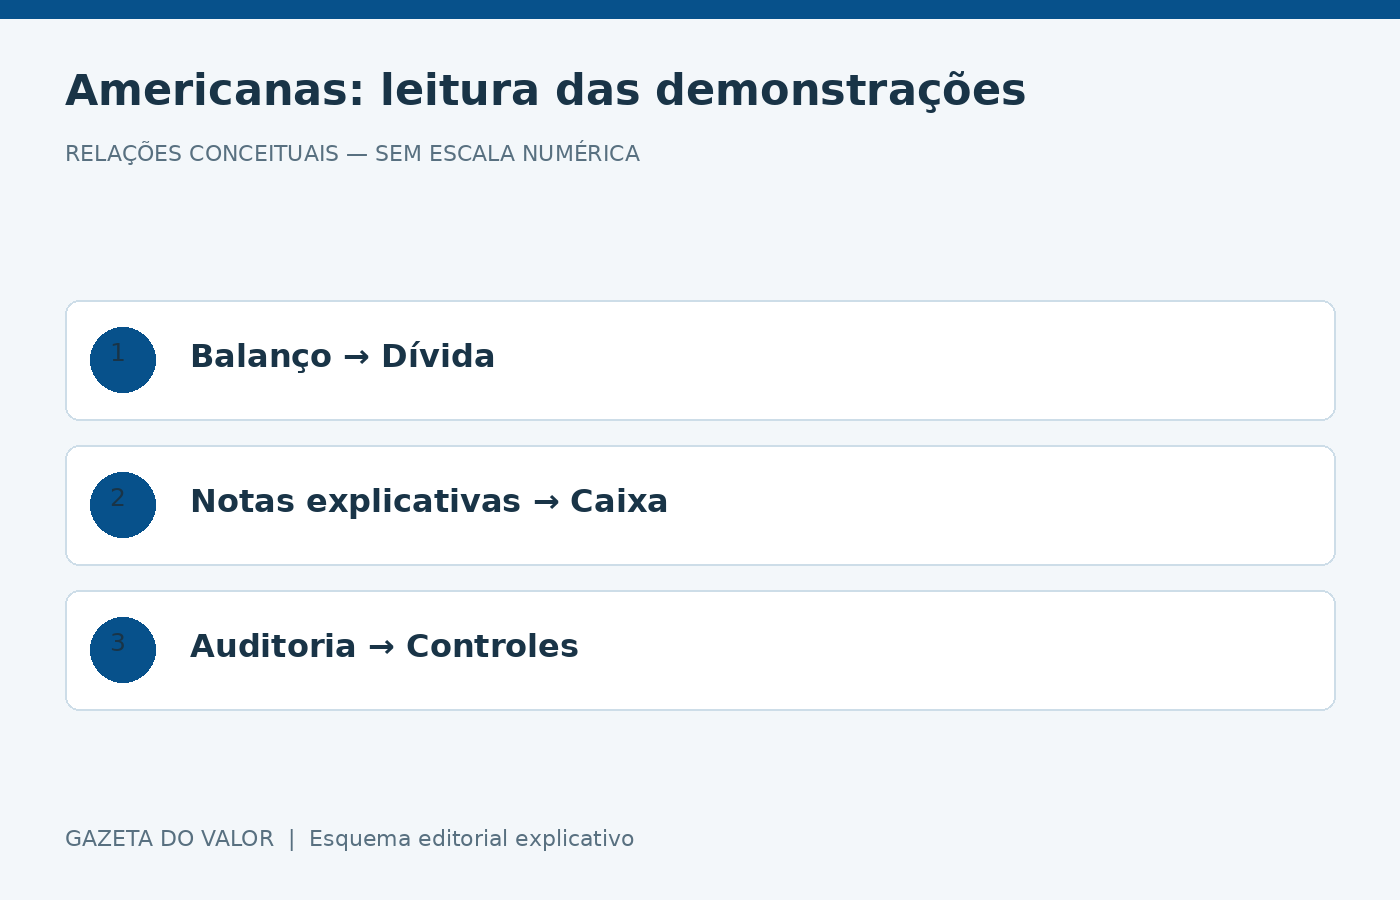
Uma rotina de leitura útil compara o que mudou entre períodos e procura a explicação correspondente. Se a receita cresce, mas os recebimentos e a geração de caixa seguem outra direção, há uma pergunta a investigar; isso não autoriza concluir, sozinho, que houve fraude.
Auditoria não substitui todos os controles
A análise de demonstrações também inclui o relatório de auditoria e suas observações. A existência desse relatório não significa garantia absoluta sobre a empresa nem elimina os deveres dos administradores. Controles internos, supervisão e auditoria exercem funções diferentes.
Para o leitor, a tarefa prática é conservar o contexto. Uma nota explicativa, uma reapresentação e um fato relevante podem modificar a interpretação de números anteriormente divulgados. Compare versões e identifique o motivo de cada revisão.
Como acompanhar sem transformar suspeitas em fatos
Priorize comunicados da companhia, documentos da CVM e decisões oficiais. Ao reproduzir uma alegação, indique quem a apresentou e em qual estágio ela se encontra. Não apresente conclusão de uma parte como decisão definitiva.
O aprendizado mais amplo é manter a leitura financeira conectada à governança. Acompanhar caixa, endividamento, qualidade da informação e mecanismos de supervisão oferece uma visão mais completa do negócio, sem presumir que um único indicador elimina todos os riscos.
Atualizado em 20/10/2026.