Um financiamento imobiliário pode caber na primeira prestação e ainda assim pressionar o orçamento ao longo dos anos. Entrada, sistema de amortização, seguros e atualização do saldo precisam ser examinados juntos. O valor aprovado pelo banco é um limite de crédito; não é uma medida automática de quanto a família consegue pagar com tranquilidade.
Notícias sobre recordes de concessão de crédito, como a que deu origem a este artigo em 2023, ajudam a acompanhar o mercado, mas não definem as condições disponíveis hoje. Para decidir sobre um imóvel, a referência deve ser uma proposta atual, emitida para o comprador e para a operação em análise.
Comece pelo dinheiro que fica fora do financiamento
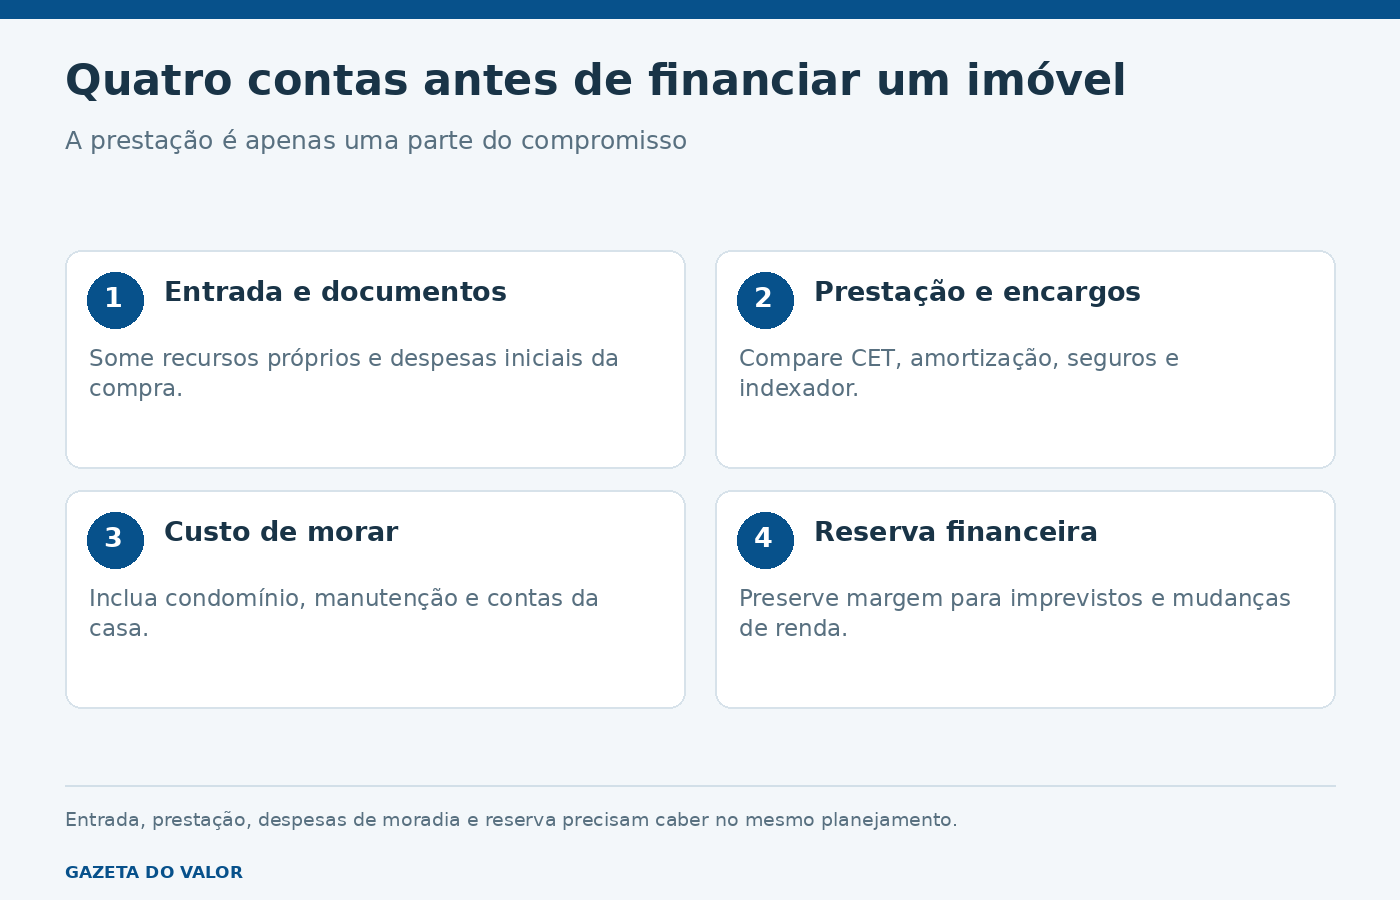
A entrada não encerra o desembolso inicial. Peça uma relação das despesas de avaliação, documentação, registro e tributos aplicáveis. Separe ainda os gastos de mudança e eventuais reparos. O custo de ocupar a casa também inclui condomínio, manutenção e contas que podem ser diferentes das atuais.
Exemplo fictício: em um imóvel de R$ 300 mil, uma entrada de R$ 60 mil deixa R$ 240 mil a financiar. Se os R$ 60 mil consumirem toda a reserva disponível, qualquer despesa adicional já nasce sem cobertura. O exemplo não representa percentual de entrada exigido por um banco: mostra por que o planejamento precisa ir além da simulação da prestação.
O que comparar em duas propostas
O Banco Central orienta observar o Custo Efetivo Total, o CET, que reúne juros e demais encargos e despesas previstos na operação. Compare propostas com o mesmo valor financiado, prazo e condições equivalentes; uma prestação menor obtida com muitos anos a mais não demonstra, sozinha, crédito mais barato.
- Valor efetivamente financiado e entrada necessária.
- Taxas de juros, CET e demonstrativo de cálculo.
- Prazo, amortização e indexador contratado.
- Seguros, tarifas e regras que possam alterar os encargos.
- Condições de descontos vinculados ao relacionamento com a instituição.
O CET é essencial para a comparação, mas não prevê o caminho futuro de um indexador variável. Solicite também a explicação de como uma mudança nesse indicador repercute no saldo e nas prestações. Em outro tipo de compra financiada, o mesmo cuidado com prazo e desembolso aparece no guia sobre CET e custo total do financiamento de veículos.
SAC e Price: entenda o que está sendo amortizado
A Caixa explica os sistemas SAC e Price. No SAC, a parcela de amortização é constante na estrutura de cálculo; com a redução do saldo, os juros tendem a cair. Na Price, a amortização cresce e os juros diminuem dentro da prestação calculada pelo sistema.
Isso não significa prometer que todo boleto será imutável ou sempre menor. A própria instituição destaca que atualização monetária e seguro habitacional podem influenciar o valor cobrado. Compare as projeções completas, em vez de escolher apenas pelo nome do sistema.
Indexador, seguro e prazo merecem leitura separada
Na documentação sobre indexadores e amortização, a Caixa distingue a atualização do saldo da remuneração por juros. Uma taxa de juros anunciada como prefixada não permite concluir, sem ler o restante do contrato, que o saldo não terá correção.
Prazos longos reduzem a amortização mensal necessária, mas prolongam a exposição aos encargos e às mudanças da vida financeira. Antes de assumir o compromisso, teste o orçamento com uma despesa extraordinária e com redução temporária da renda. Esse exercício não substitui a análise da proposta; ajuda a descobrir se a margem disponível depende de tudo dar certo.
Antes de assinar
Guarde as simulações, confira se as condições aprovadas correspondem às comparadas e esclareça as regras de amortização antecipada. Consulte as condições vigentes de financiamento de imóveis da instituição, sem pressupor que taxas, percentuais ou regras de uma notícia antiga continuam disponíveis.
A compra fica mais segura quando três contas fecham ao mesmo tempo: o desembolso de entrada, o custo mensal de morar e a capacidade de manter o contrato em um cenário menos favorável. A aprovação do crédito é uma etapa; a decisão precisa considerar as três.
Atualizado em 20/10/2026.