A aposentadoria não encerra o planejamento financeiro. Ela muda a pergunta: em vez de apenas acumular patrimônio, passa a ser necessário combinar renda previsível, despesas recorrentes e recursos para imprevistos por um período que não tem uma data final conhecida.
O ponto de partida é conhecer o padrão de vida que poderá ser sustentado. Uma regra genérica baseada em porcentagem do último salário não substitui essa conta, porque cada família tem moradia, dependentes, dívidas e necessidades diferentes.
Refaça o orçamento para a nova rotina
Algumas despesas do trabalho podem diminuir; outras, como lazer e cuidados pessoais, podem ganhar peso. A Susep destaca essas mudanças na aposentadoria, incluindo a necessidade de considerar benefícios que deixem de ser oferecidos pelo empregador.
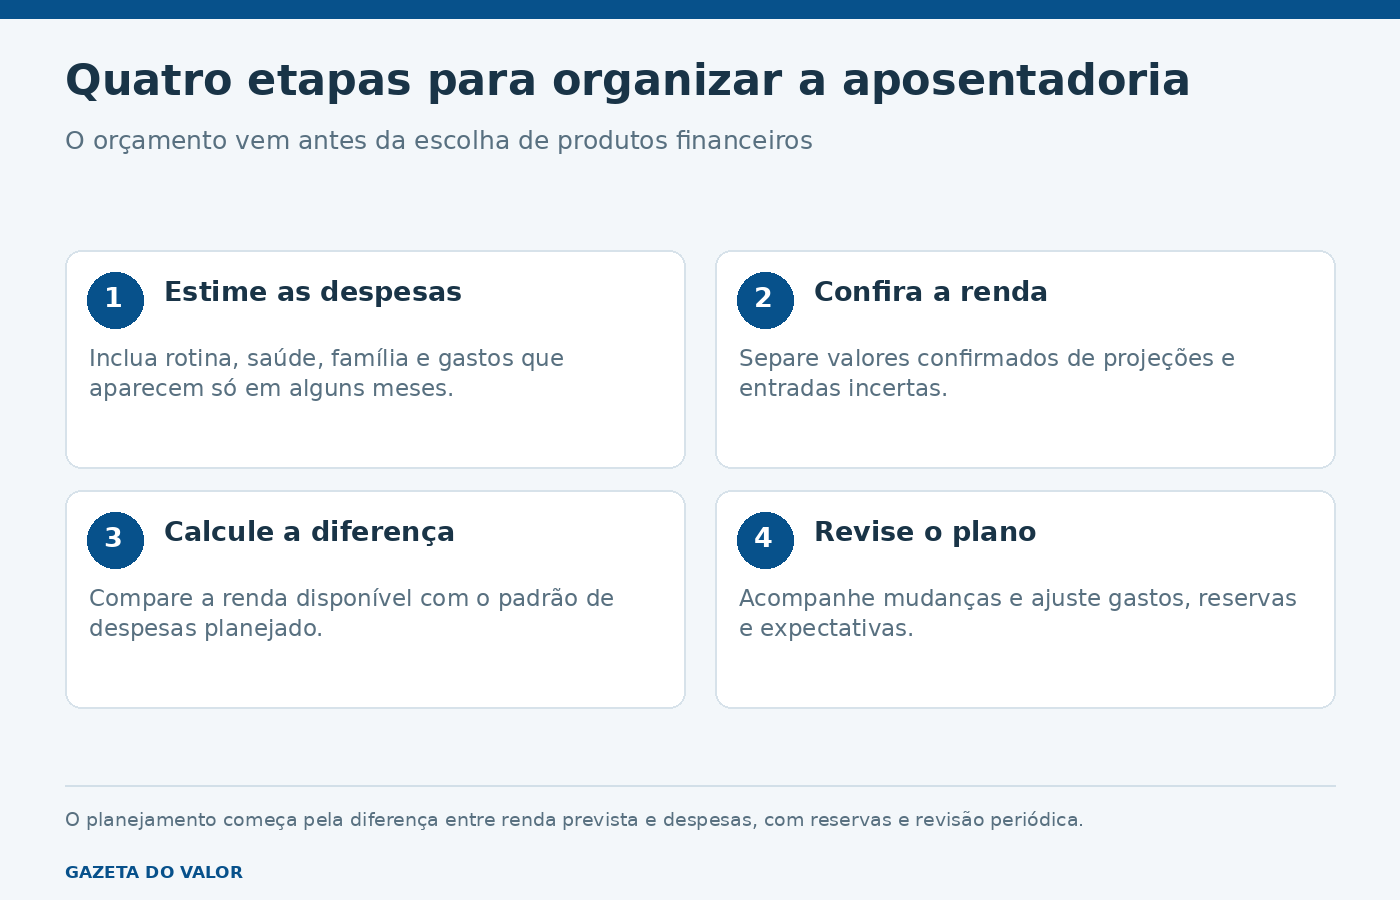
Comece pelas despesas atuais, retire as que realmente terminarão e acrescente as que podem aparecer. Não presuma que uma obrigação desaparecerá apenas porque seria conveniente. Uma prestação que continuará vencendo precisa permanecer no orçamento.
- Moradia: aluguel, condomínio, tributos e manutenção.
- Rotina: alimentação, transporte, comunicação e lazer.
- Cuidados: plano de saúde, medicamentos e despesas não cobertas.
- Família: apoio financeiro e compromissos com dependentes.
- Despesas anuais: pagamentos que não aparecem todo mês, mas continuam existindo.
Separe renda confirmada de expectativa
Benefício previdenciário, renda de aluguel e retiradas de investimentos não têm as mesmas características. Anote o valor líquido esperado, a regularidade e o que pode reduzir cada entrada. Um imóvel vazio, por exemplo, mantém despesas mesmo sem gerar aluguel.
O serviço oficial Simular Aposentadoria usa os dados registrados no INSS para fazer uma projeção. O próprio serviço informa que a simulação não garante o direito ao benefício. Antes de tomar decisões irreversíveis, confira os registros e as condições aplicáveis ao seu caso.
A página Momentos da vida, do Portal do Investidor, propõe comparar o padrão de despesas com a renda prevista e identificar a necessidade de complementação. Essa diferença torna o objetivo mais concreto do que simplesmente desejar uma aposentadoria tranquila.
Um exemplo de diferença mensal
Considere uma família com gastos estimados em R$ 5.000 por mês e renda previdenciária líquida de R$ 3.500. A diferença inicial é de R$ 1.500 mensais, ou R$ 18 mil em doze meses, antes de despesas extraordinárias e mudanças de preços.
Esse cálculo fictício não informa quanto patrimônio é suficiente. Para isso, seria necessário considerar prazo, inflação, custos, tributação, riscos e a forma de retirada. Ele apenas mostra qual problema o planejamento precisa resolver: aumentar a renda disponível, ajustar despesas ou combinar as duas medidas.
Reserva de emergência não é a mesma coisa que renda para décadas
Uma reserva destinada a um reparo urgente ou a uma despesa médica inesperada precisa estar disponível quando necessária. Já recursos voltados a complementar a aposentadoria têm outro horizonte. Misturar tudo numa única conta dificulta perceber quanto pode ser consumido sem comprometer o futuro.
O Portal do Investidor distingue emergências e aposentadoria e lembra que o tamanho da reserva depende das características da renda familiar. Não há um número universal de meses que resolva todas as situações.
Leia as condições antes de contratar previdência
PGBL e VGBL são produtos diferentes. A Susep apresenta suas características e a distinção entre plano de previdência complementar e seguro de pessoas. A escolha exige compreender tributação, custos, carência, regras de resgate e condições para eventual recebimento de renda.
O nome previdência não é promessa de retorno. Compare o regulamento e os riscos dos investimentos vinculados ao produto. Também diferencie receber uma renda contratada de manter o patrimônio e realizar retiradas por conta própria: cada alternativa distribui os riscos de maneira diferente.
Revisar é parte do plano
Reavalie o orçamento quando houver mudança relevante na família, na saúde, na renda ou nos compromissos assumidos. Compare o que foi projetado com o que efetivamente aconteceu. Pequenos ajustes feitos cedo costumam ser mais administráveis do que descobrir um déficit depois de consumir boa parte da reserva.
Se ainda houver dívidas importantes na transição, inclua-as no diagnóstico. O guia de renegociação de dívidas ajuda a organizar obrigações sem confundir uma parcela menor com uma solução sustentável.
Atualizado em 19/10/2026.