Uma empresa pode ter pedidos para entregar e, ainda assim, encontrar dificuldade para pagar a operação até receber dos clientes. No Brasil, o crédito caro e as restrições de acesso ao dinheiro voltaram ao centro do alerta para os pequenos negócios industriais.
O Panorama da Pequena Indústria divulgado pela Confederação Nacional da Indústria (CNI) em 30 de outubro mostrou a pior situação financeira dessas empresas em cinco anos. O indicador ficou em 38,5 pontos no terceiro trimestre de 2026, queda de 0,9 ponto diante do trimestre anterior.
A escala vai de zero a 100 e combina avaliações de margem de lucro, condições financeiras e acesso ao crédito. Uma pontuação menor indica uma situação pior. Não é uma porcentagem de empresas quebradas nem uma medida de inadimplência.
O problema não é apenas a taxa de juros
Para um negócio, conseguir dinheiro e conseguir dinheiro a um custo sustentável são desafios diferentes. Um empréstimo aprovado pode trazer uma prestação alta demais. Uma linha barata, por sua vez, pode não estar disponível para a empresa que precisa dela.
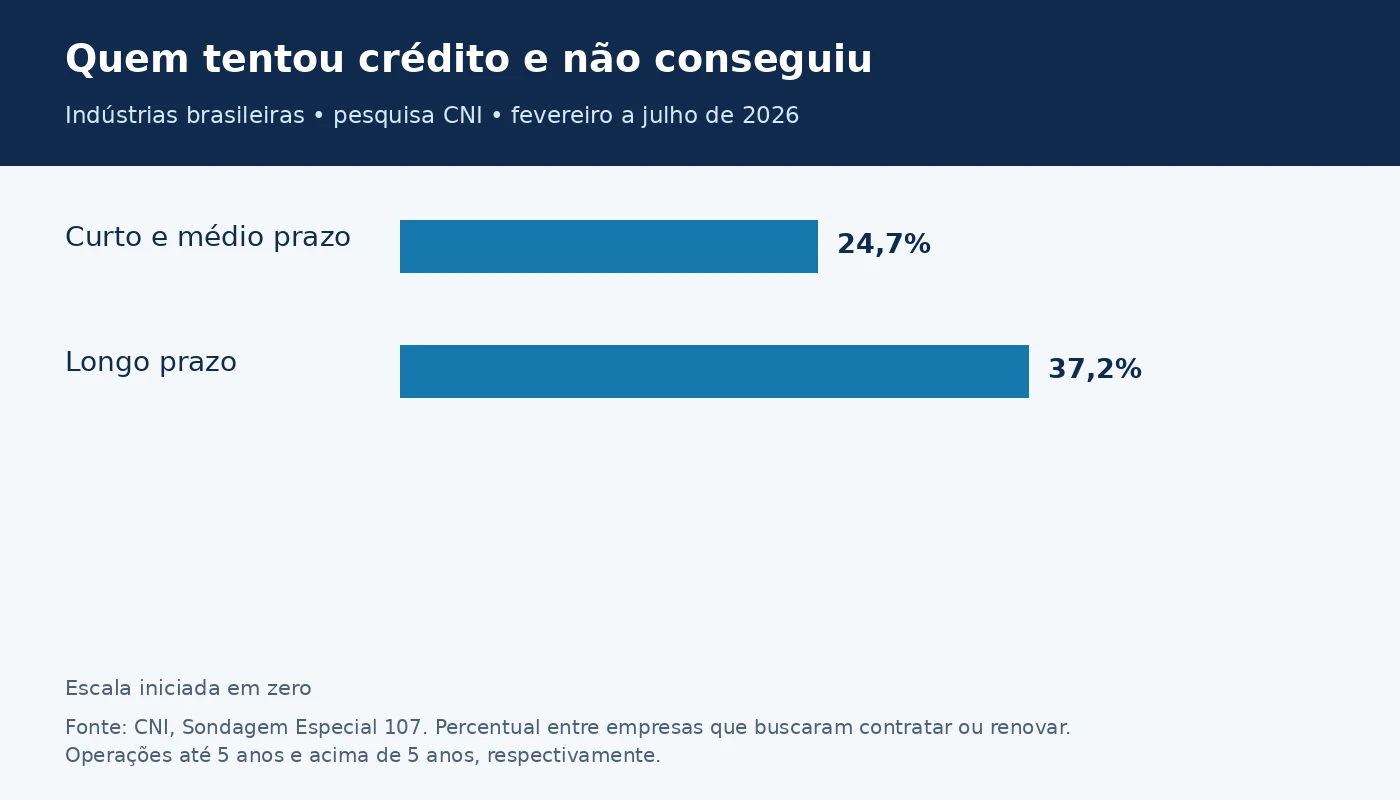
Outra pesquisa da CNI sobre acesso ao crédito mostra essa barreira: entre as indústrias que buscaram contratar ou renovar recursos, 24,7% não conseguiram no curto e médio prazo; nas operações de longo prazo, a parcela chegou a 37,2%.
O levantamento consultou 1.701 empresas em agosto e retrata o período de fevereiro a julho de 2026, segundo a divulgação metodológica da entidade. Os percentuais não representam todas as empresas brasileiras, nem apenas as pequenas.
Crédito ainda cresce, mas novas operações recuam
Há uma diferença importante entre a dificuldade relatada pelos empresários e o tamanho total do crédito. Não é correto dizer que os bancos pararam de emprestar.
Na nota de crédito do Banco Central divulgada em 29 de outubro, o saldo das operações com empresas cresceu 1% em setembro e 6,5% em 12 meses. Mas as novas concessões, com ajuste sazonal, recuaram 3,4% no mês. O juro médio do crédito livre às pessoas jurídicas ficou em 24,4% ao ano.
O estoque é o conjunto de operações ainda em aberto. As concessões são os novos empréstimos e financiamentos contratados no período. Por isso, o saldo total pode aumentar enquanto o fluxo de novas operações perde força.
Como o aperto chega ao caixa
Capital de giro é o dinheiro que sustenta a rotina da empresa enquanto as receitas não entram. Ele ajuda a cobrir o intervalo entre comprar matéria-prima, produzir, pagar despesas e receber pelas vendas.
Se o fornecedor exige pagamento antes e o cliente paga depois, a empresa precisa financiar essa diferença. Quando o custo sobe ou a linha disponível diminui, o problema pode aparecer mesmo em um negócio que continua vendendo.
O que isso pode mudar para o Brasil
A dificuldade de financiamento pode reduzir compras de equipamentos, adiar expansão e limitar a capacidade de aceitar encomendas maiores. Para fornecedores, um cliente com pouco caixa pode significar renegociação de prazos. Para trabalhadores, pode representar menor espaço para novas contratações.
Essas são consequências possíveis do crédito restrito, não resultados comprovados para todas as empresas pesquisadas. A situação depende da atividade, da margem, da carteira de clientes e das alternativas de financiamento.
O levantamento recente da pequena indústria também aponta a carga tributária como o problema mais citado nos segmentos de transformação e construção. A falta de demanda ganhou importância na transformação. Portanto, reduzir a dificuldade do setor a uma única causa esconderia parte do quadro apresentado pela CNI.
O que observar nos próximos dados
- Concessões: mostram se novas operações voltam a ganhar força.
- Juros e garantias: ajudam a entender o custo e a possibilidade de acesso.
- Margem e demanda: indicam se as vendas deixam dinheiro suficiente para manter a operação.
- Prazos: revelam o tamanho da diferença entre pagar e receber.
A notícia é a combinação de uma avaliação financeira mais fraca nas pequenas indústrias com sinais de desaceleração das novas operações de crédito. Para entender o aperto no Brasil, é preciso olhar as duas portas: a do dinheiro disponível e a do custo que a empresa consegue suportar.