O governo prepara as regras do Imposto Seletivo, conhecido como “imposto do pecado”, que alcança produtos como cigarros, bebidas e veículos. A novidade para o consumidor está na forma de cobrança prevista para a transição da reforma tributária.
Em declaração de 3 de novembro de 2026, o ministro da Fazenda, Dario Durigan, disse que o texto das alíquotas havia saído do ministério e seria discutido com o presidente Lula antes do envio ao Congresso. A Agência Brasil registrou o anúncio. A declaração de intenção não comprova, por si só, a publicação da medida.
O que muda para quem compra?
O nome do tributo muda, mas ainda não é possível calcular um reajuste por produto. O ministro anunciou um acordo para preservar, na transição, a carga atualmente cobrada pelo IPI nos setores envolvidos. Isso não equivale a uma garantia de preço congelado nas lojas.
Quais produtos estão envolvidos?
A Lei Complementar 214, de 2025, lista os grupos sujeitos ao Seletivo. O enquadramento depende das classificações e das condições previstas na legislação:
- Veículos, embarcações e aeronaves: conforme os tipos e códigos alcançados pela lei.
- Cigarros e outros produtos fumígenos.
- Bebidas alcoólicas e bebidas açucaradas.
- Determinados bens minerais.
- Concursos de prognósticos e fantasy sport: categorias que abrangem modalidades de apostas e competições virtuais previstas no texto legal.
O apelido “imposto do pecado” não é a denominação oficial. A finalidade declarada do Imposto Seletivo é desestimular o consumo de bens e serviços considerados prejudiciais à saúde ou ao meio ambiente.
Por que o calendário envolve janeiro e fevereiro?
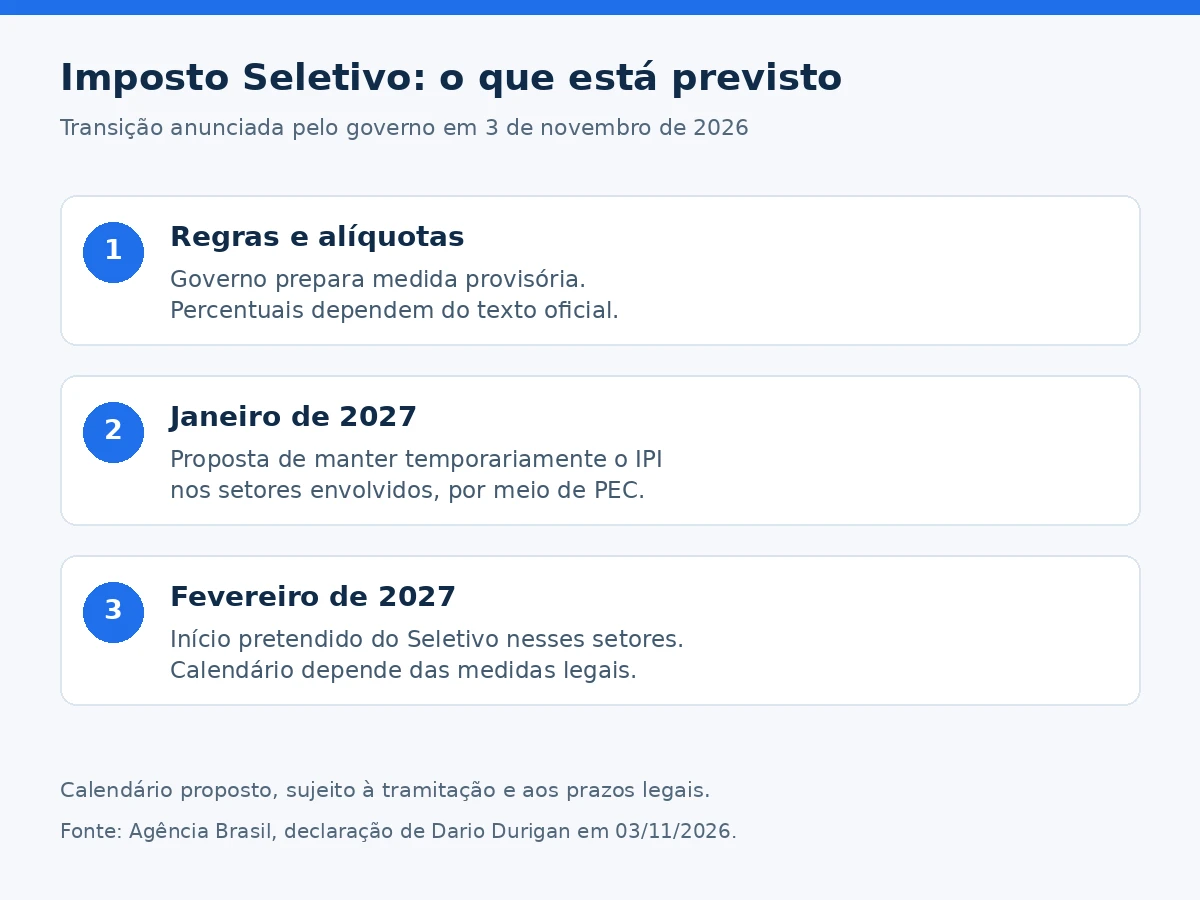
O desenho anunciado prevê manter temporariamente o Imposto sobre Produtos Industrializados (IPI) nos setores envolvidos em janeiro de 2027 e começar a cobrança do Seletivo em fevereiro. Para a extensão temporária do IPI, o governo pretende encaminhar uma proposta de emenda à Constituição, a PEC.
A cobertura da Folha de S.Paulo relaciona a mudança ao prazo de 90 dias exigido antes da cobrança. O calendário depende da edição das normas, dos prazos aplicáveis e da tramitação necessária.
É o mesmo imposto que CBS e IBS?
Não. A Receita Federal explica que a reforma cria a CBS, de competência federal, e o IBS, de estados e municípios, além do Seletivo. Este último tem incidência restrita aos itens definidos em lei.
Para empresas brasileiras, a definição afeta o planejamento de preços, contratos e sistemas de cobrança. Para o consumidor, o efeito concreto só poderá ser avaliado com as alíquotas oficiais e a comparação da tributação antiga com a nova.
O que ainda precisa ficar claro
Quais serão os percentuais por produto, como ficará a transição com o IPI e qual texto terá validade após a tramitação. O anúncio de preservar a carga dos setores não permite afirmar que todos os itens terão exatamente o mesmo preço ou o mesmo imposto individual.
Apuração: declaração da Fazenda de 3/11/2026, legislação da reforma tributária e orientações da Receita Federal. Autor: Redação.