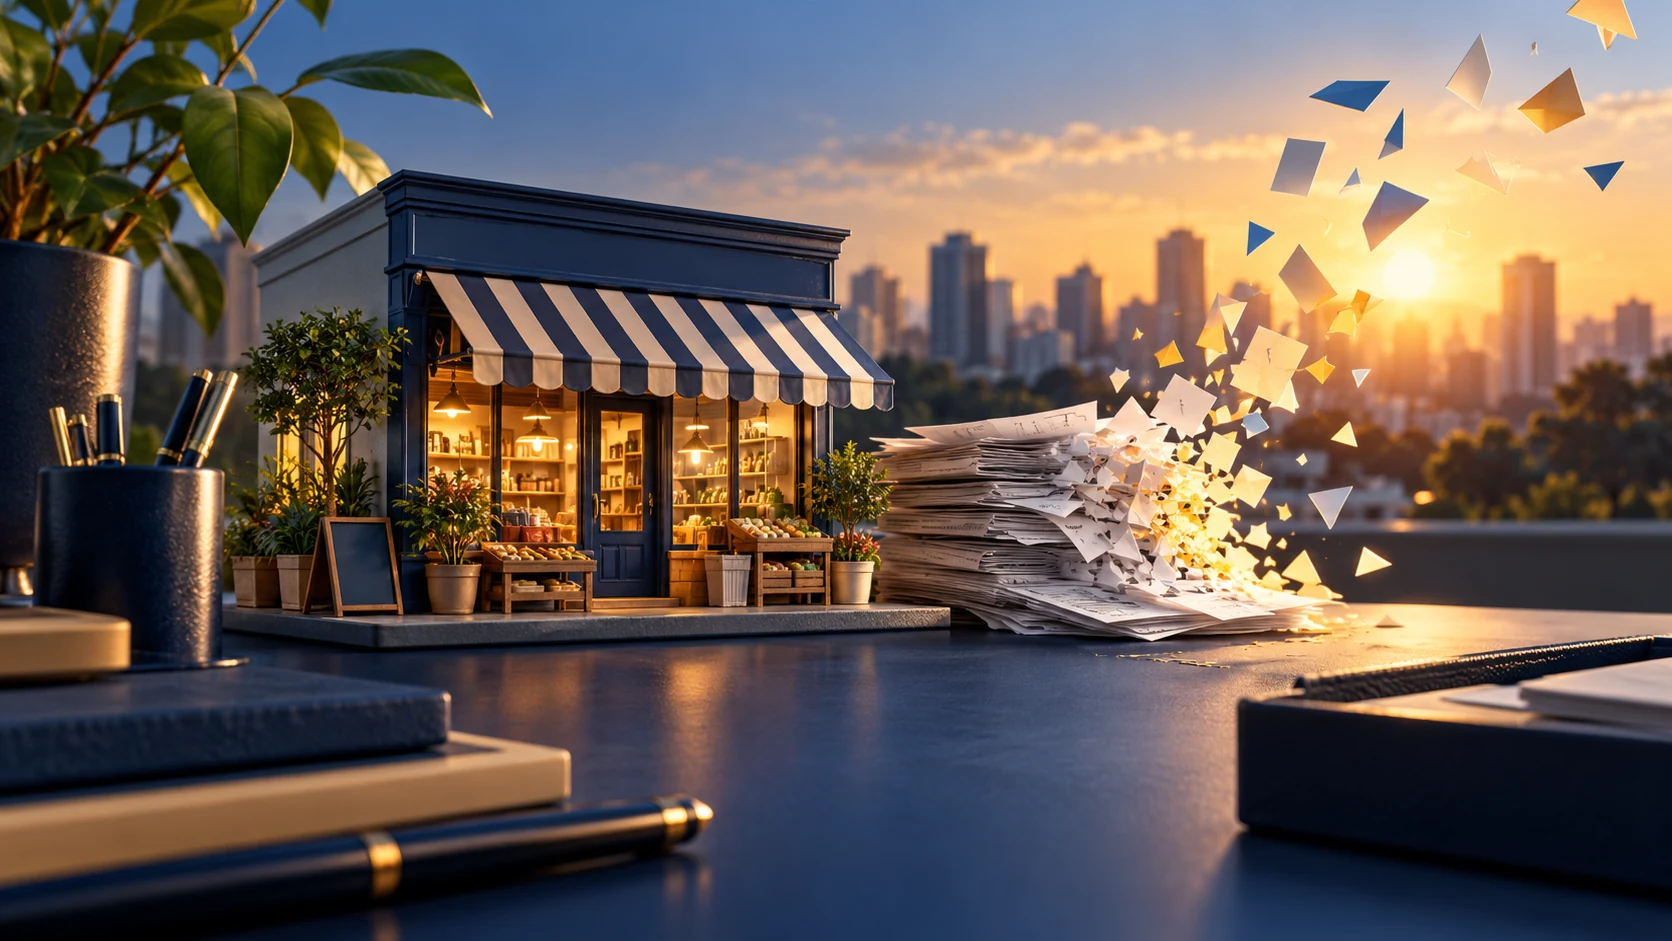
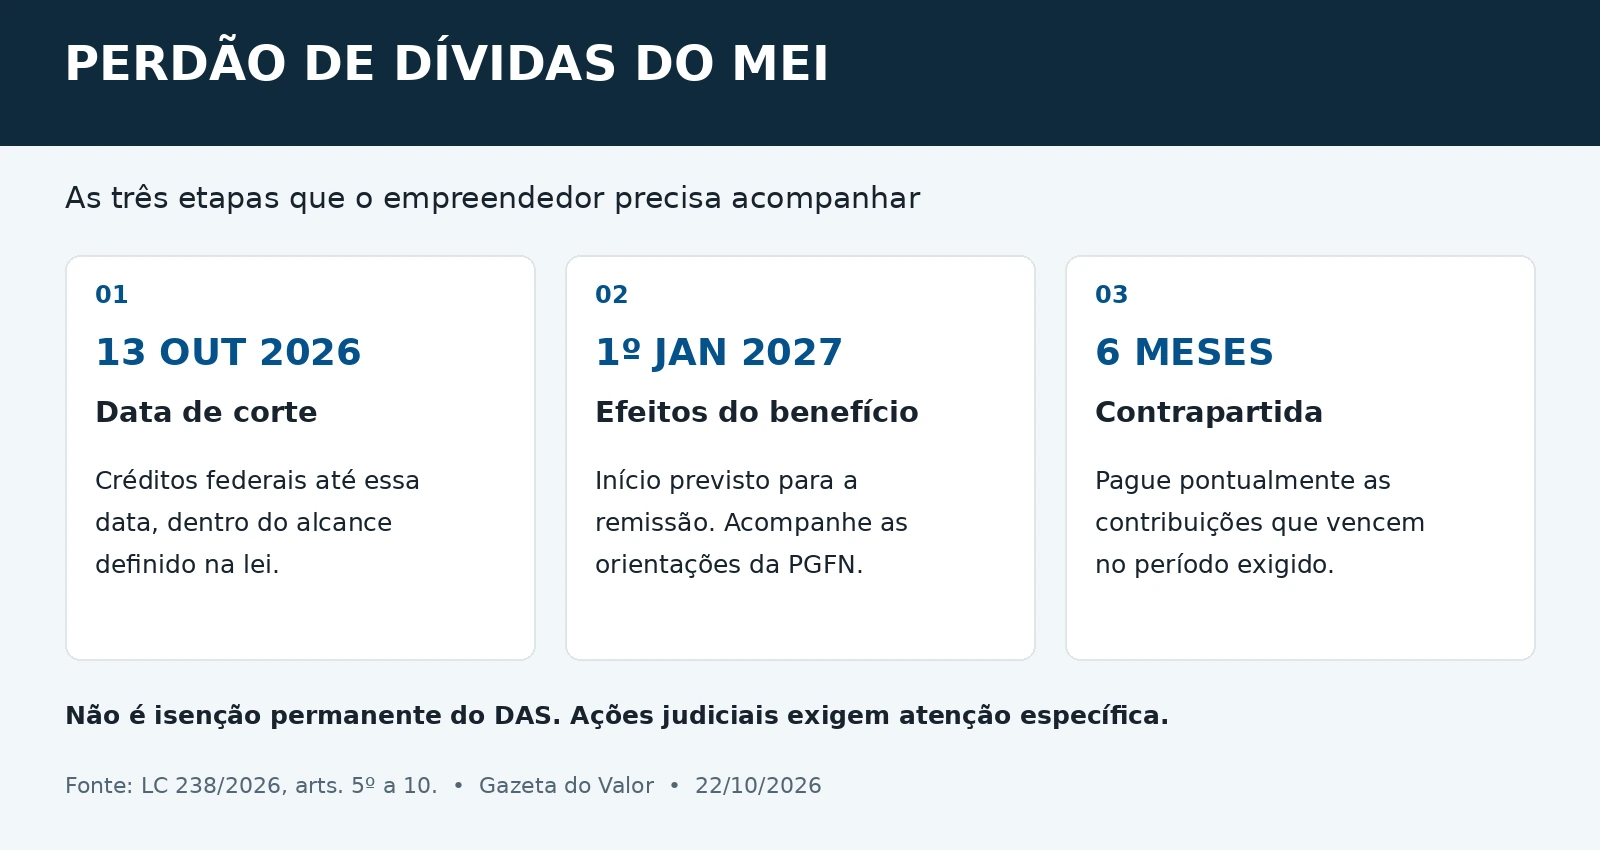
O perdão de dívidas do microempreendedor individual (MEI) foi sancionado, mas o alívio não começa agora nem elimina todas as pendências do negócio. A Lei Complementar 238/2026, publicada em 21 de outubro, prevê efeitos para o benefício a partir de 1º de janeiro de 2027. Para o empreendedor, a primeira providência é identificar quais cobranças possui e continuar acompanhando as obrigações que vencem até lá.
A mudança trata de débitos federais vinculados ao regime do MEI. Não significa uma isenção permanente do Documento de Arrecadação do Simples Nacional, o DAS, nem um cancelamento geral de empréstimos, contas de fornecedores e impostos estaduais ou municipais.
Quem pode ter a dívida perdoada?
O artigo 5º da lei alcança créditos da União até 13 de outubro de 2026, inscritos ou não em Dívida Ativa, de responsabilidade de pessoas regularmente enquadradas como MEI. A abrangência inclui a contribuição previdenciária do regime e os acréscimos relacionados, inclusive em cobrança judicial ou em acordos ativos ou rescindidos.
Uma mudança cadastral ou exclusão posterior à publicação não afasta, por si só, o benefício. A exceção são alterações retroativas que descaracterizem o enquadramento exigido. Por isso, quem já saiu do MEI não deve presumir que está incluído: é necessário conferir seu histórico.
O que entra e o que não deve ser confundido com o benefício
| Situação | Como tratar |
|---|---|
| Débito federal abrangido pelo regime e pelo corte da lei | Pode ser alcançado pela remissão, conforme o enquadramento e as condições legais. |
| Saldo de parcelamento de dívida abrangida | Também está contemplado, segundo o Ministério do Empreendedorismo. |
| Quantia já paga | Não há devolução, compensação ou ressarcimento pelo simples fato de ter sido concedido o perdão. |
| Empréstimo bancário, cartão ou fornecedor | Não é apagado por essa remissão tributária. |
| ICMS, ISS e outras cobranças de estados ou municípios | Não devem ser considerados perdoados por uma regra limitada a créditos da União. |
Remissão é o nome jurídico do perdão. Desconto reduz uma cobrança; parcelamento divide o pagamento. São mecanismos diferentes, com condições próprias.
É automático ou precisa fazer um pedido?
O Ministério do Empreendedorismo informa que a remissão será automática, sem solicitação à Procuradoria-Geral da Fazenda Nacional (PGFN). Há, porém, uma etapa específica na lei para a baixa: o artigo 6º exige requerimento com comprovação de desistência e renúncia em ações judiciais sobre os débitos beneficiados.
Isso importa especialmente para quem tem processo em andamento. A desistência deve se limitar aos créditos perdoados, sem renúncia genérica ao direito de ação. O advogado responsável precisa avaliar o caso e providenciar a documentação.
O artigo 9º prevê regulamentação pela PGFN. As fontes consultadas não apresentaram um formulário específico nem um roteiro operacional definitivo para esse novo perdão. Não é seguro inventar um cadastro ou tratar o botão de renegociação já existente como pedido de remissão.
Como manter o benefício
A contrapartida é manter em dia as contribuições durante o período de seis meses exigido pela lei, sob pena de cancelamento do perdão. O Ministério do Empreendedorismo apresenta esse prazo como os seis meses seguintes ao início da medida, em 2027. O texto legal, porém, usa a expressão “entrada em vigor”, enquanto o artigo 10 distingue a vigência na publicação da produção de efeitos em janeiro. A regulamentação da PGFN deverá esclarecer a aplicação operacional. Até lá, mantenha as guias atuais e futuras em dia.
O anúncio também não autoriza interromper parcelas ou deixar o DAS atual vencer. Até a aplicação efetiva, acompanhe as cobranças e consulte o órgão responsável antes de modificar um acordo.
O que fazer agora: passo a passo
- Confira as pendências. Consulte os serviços oficiais do Simples Nacional e da Receita Federal para verificar débitos e declarações.
- Se a dívida já foi inscrita, acesse o Regularize. A PGFN orienta o MEI a usar o CNPJ, e não o CPF. Em “Consultar Dívida Inscrita”, confira origem, data, valores e situação da cobrança.
- Separe os documentos. Guarde extratos, comprovantes de pagamento, acordos e informações dos processos. Eles permitem comparar a situação antes e depois da aplicação do benefício.
- Mantenha as obrigações correntes. Organize o caixa para as guias futuras e acompanhe notificações oficiais.
- Se houver ação judicial, fale com o advogado. O processo exige tratamento próprio; não basta esperar a dívida desaparecer da consulta.
- Acompanhe a regulamentação. Confira os comunicados da PGFN e, quando o benefício for implementado, verifique quais cobranças realmente foram baixadas.
O CNPJ fica totalmente regularizado?
O cancelamento de um débito não substitui declarações nem corrige automaticamente o cadastro. A DASN-SIMEI, declaração anual de faturamento, continua sendo uma obrigação. O Portal do Empreendedor esclarece que ela deve ser entregue mesmo quando não houve receita.
Também não existe dispensa geral do DAS para quem está sem vendas. Segundo o Sebrae, a guia é devida enquanto o CNPJ estiver ativo, mesmo sem movimentação. Não confunda a regularização de uma cobrança com a concessão automática de benefício previdenciário ou crédito bancário.
E o Desenrola MEI e o Pix MEI?
São medidas distintas. O Desenrola envolve negociação, sujeita a edital, elegibilidade e prazo. O Portal do Empreendedor orienta conferir as condições da modalidade disponível antes de aderir. O Pix MEI foi anunciado como apoio a investimento; não é um pagamento automático para todo titular de CNPJ.
A mesma lei prevê teto de faturamento de R$ 110 mil em 2027 e R$ 140 mil em 2028, além da possibilidade de até dois empregados a partir dos efeitos previstos. Essas alterações não significam que os novos limites possam ser usados para o faturamento de 2026.
Apuração atualizada em 22 de outubro de 2026. Procedimentos operacionais poderão ser detalhados em atos posteriores da PGFN.
Fontes e serviços oficiais
- Lei Complementar 238/2026 — texto integral
- Ministério do Empreendedorismo — anúncio da sanção e condições
- Agência Senado — o que muda com a nova lei
- PGFN — como acessar o Regularize e consultar a dívida
- Portal do Empreendedor — regularização de débitos
- Portal do Empreendedor — perguntas frequentes
- Sebrae — DAS e obrigações do MEI